
Pusat Focus – Pagi ini, pasar mendadak gaduh. Bukan karena harga batu bara yang melonjak liar, melainkan karena satu frasa yang terus beredar di ruang dealing room dan grup analis: Bocoran RKAB Pertambangan Batu Bara.
Isunya terdengar sederhana, tapi efeknya bisa panjang. Pemerintah sedang “mengetatkan keran” produksi lewat mekanisme RKAB tahun 2026. Di saat yang sama, pelaku industri bicara soal pemangkasan kuota yang disebut bisa jatuh 40 persen sampai 70 persen dari usulan perusahaan. Nada keberatan itu datang dari asosiasi, dan angkanya muncul berulang di beberapa laporan media kredibel.
Kenapa penting sekarang? Karena bagi investor ritel Indonesia, berita RKAB bukan sekadar urusan tambang di Kalimantan atau Sumatera. RKAB menyentuh rantai yang lebih dekat: pergerakan saham emiten batu bara, potensi setoran royalti negara, sampai ketersediaan pasokan domestik untuk listrik.
Satu fakta konkret yang bisa dipegang hari ini: Harga Batu Bara Acuan (HBA) periode I Februari 2026 naik menjadi 106,11 dolar AS per ton, mengacu pada keputusan Menteri ESDM, dan diberitakan kantor berita. Harga sedang bergerak naik tipis, sementara wacana pengendalian produksi justru menguat. Kombinasi ini yang bikin pasar membaca sinyal: “Ada yang berubah.”
Di bagian tengah artikel ini, ada satu hal yang sering luput: yang ramai disebut “bocoran” itu belum seluruhnya punya dokumen resmi yang bisa diakses publik per emiten. Jadi, alih-alih mengarang angka kuota satu per satu, kita bedah apa yang sudah terkonfirmasi, lalu memetakan emiten mana yang berpotensi relatif lebih diuntungkan, lengkap dalam tabel.
Apa yang sebenarnya terjadi di RKAB 2026
Pemerintah, melalui Kementerian Energi dan Sumber Daya Mineral, sejak awal Januari 2026 memberi sinyal penataan produksi. Dalam rilis resmi, pemerintah menyebut rencana revisi RKAB 2026 sebagai langkah strategis untuk memperbaiki harga, dengan alasan menjaga keseimbangan pasokan dan kebutuhan.
Angka yang paling sering dikutip adalah target produksi nasional sekitar 600 juta ton pada 2026. Pernyataan ini juga muncul di berbagai pemberitaan, termasuk laporan kantor berita internasional yang menulis rencana pemangkasan output melalui mekanisme RKAB untuk menopang harga komoditas.
Lalu, kenapa muncul istilah “bocoran”? Karena di lapangan, perusahaan-perusahaan sedang menerima, menunggu, atau mengajukan penyesuaian persetujuan RKAB tahunan. Asosiasi menyatakan banyak anggotanya mendapat kuota yang jauh lebih rendah dari usulan. Reuters menulis asosiasi menyebut kuota 2026 untuk banyak produsen dipangkas 40 persen sampai 70 persen, disertai peringatan risiko PHK serta dampak ke ekonomi daerah tambang.
Di sisi lain, pemerintah juga menerbitkan relaksasi agar operasi tidak berhenti total. Ada Surat Edaran Ditjen Minerba yang memberi ruang produksi maksimal 25 persen dari rencana produksi 2026 yang sebelumnya disetujui, berlaku sampai 31 Maret 2026 dengan syarat tertentu. Ini terkonfirmasi dari laporan media dan ulasan kebijakan.
Di titik ini, pasar menangkap pesan ganda: pemerintah ingin produksi lebih “rapi”, namun tidak ingin aktivitas mendadak mati.
Ini yang berubah dan ini yang perlu dicermati
Yang berubah pertama adalah kerangka persetujuan. Pemerintah mengembalikan persetujuan RKAB menjadi tahunan, bukan otomatis 3 tahunan seperti periode sebelumnya. Ini membuat perusahaan yang dulu relatif nyaman dengan horizon tiga tahun, sekarang harus berhadapan dengan evaluasi yang lebih rapat dan lebih politis dari sisi target produksi.
Perubahan kedua adalah tujuan kebijakan yang makin terang: menata suplai agar harga tidak terus tertekan. Reuters menuliskan alasan “menopang harga” sebagai latar kebijakan pemangkasan output.
Yang perlu dicermati: pemangkasan kuota tidak otomatis berarti laba semua emiten turun. Dalam komoditas, volume dan harga saling tarik-menarik. Jika suplai ditekan dan harga menguat, sebagian emiten bisa menutup penurunan volume dengan kenaikan harga jual rata-rata. Tetapi ini tidak seragam, karena ada DMO, ada kontrak, ada kualitas batu bara, ada struktur biaya, dan ada ketergantungan pada ekspor.
Ada satu detail lain yang sering terlupakan investor ritel: penundaan atau ketidakpastian persetujuan RKAB bisa mengganggu ritme produksi dan ekspor di awal tahun, sekaligus menguji pemenuhan kontrak. Kekhawatiran soal perlambatan aktivitas ketika RKAB “ngaret” juga dicatat dalam laporan Bloomberg Technoz.
Wajib Tahu:
Pertama, HBA periode I Februari 2026 tercatat 106,11 dolar AS per ton, naik dari periode II Januari 2026 104,03 dolar AS per ton, merujuk keputusan menteri.
Kedua, relaksasi produksi maksimal 25 persen berlaku sampai 31 Maret 2026, jadi kuartal pertama 2026 jadi fase transisi yang krusial.
Ketiga, asosiasi memperingatkan pemangkasan kuota 40 persen sampai 70 persen bisa membuat operasi sulit menutup biaya tetap dan memicu risiko PHK.
Keempat, pemerintah menargetkan produksi nasional sekitar 600 juta ton pada 2026 (dengan catatan dinyatakan “sekitar”, bukan angka pasti).
Bocoran RKAB Pertambangan Batu Bara: emiten mana yang paling “untung” (tabel)
Mari kita luruskan dulu: sampai hari ini, angka kuota RKAB 2026 per emiten yang dapat diverifikasi publik secara rapi tidak tersedia luas dalam sumber primer terbuka. Karena itu, tabel di bawah bukan “angka kuota bocor”, melainkan peta ketahanan dan peluang berdasarkan data operasi dan penjualan yang sudah dipublikasikan, ditambah konteks kebijakan RKAB.
Logikanya begini: dalam skenario pengetatan produksi, emiten yang relatif lebih diuntungkan biasanya punya kombinasi
1. akses pasar domestik yang kuat atau captive demand
2. biaya produksi rendah
3. neraca kuat
4. fleksibilitas portofolio
5. kontrak penjualan yang membantu stabilisasi arus kas.
Berikut tabel ringkasnya:
| Emiten | Indikator operasi yang sudah publik | Eksposur pasar | Kenapa bisa relatif diuntungkan saat “keran” dikencangkan | Risiko utama jika kuota dipangkas |
|---|---|---|---|---|
| PT Bukit Asam Tbk (PTBA) | Penjualan hingga kuartal III-2025 33,70 juta ton, dominan domestik 56 persen; guidance FY25 produksi 50,05 juta ton. | Domestik kuat | Portofolio domestik dan kedekatan ke pasar PLN membuat volatilitas ekspor lebih “teredam” | Jika pengetatan menyasar total volume nasional, ruang ekspor bisa mengecil ketika domestik prioritas |
| PT Bayan Resources Tbk (BYAN) | Produksi 2024 56,9 juta ton; target 2025 69-72 juta ton; dikenal berbiaya rendah (profil perusahaan). | Banyak ekspor | Low cost memberi bantalan jika volume turun, karena margin masih bisa bertahan ketika kompetitor tertekan | Sangat sensitif bila pemangkasan kuota mengenai produsen besar dan ekspor melemah |
| PT Adaro Andalan Indonesia Tbk (AADI) | Target penjualan 2025 sekitar 67 juta ton; penjualan domestik disebut 25 persen. | Ekspor besar | Skala besar membuat efisiensi tinggi, dan jika harga naik karena suplai ketat, sisi harga bisa membantu | Jika kuota dipangkas tajam, skala justru jadi masalah karena fixed cost besar |
| PT Indo Tambangraya Megah Tbk (ITMG) | Menunggu ketetapan RKAB 2026 untuk proyeksi; penjualan 9M 2025 17,9 juta ton; porsi ekspor disebut sekitar 75 persen. | Ekspor dominan | Jika suplai nasional turun dan harga menguat, emiten ekspor bisa diuntungkan pada sisi harga | Ketergantungan ekspor tinggi membuat pukulan volume terasa, apalagi jika kontrak pengapalan terganggu |
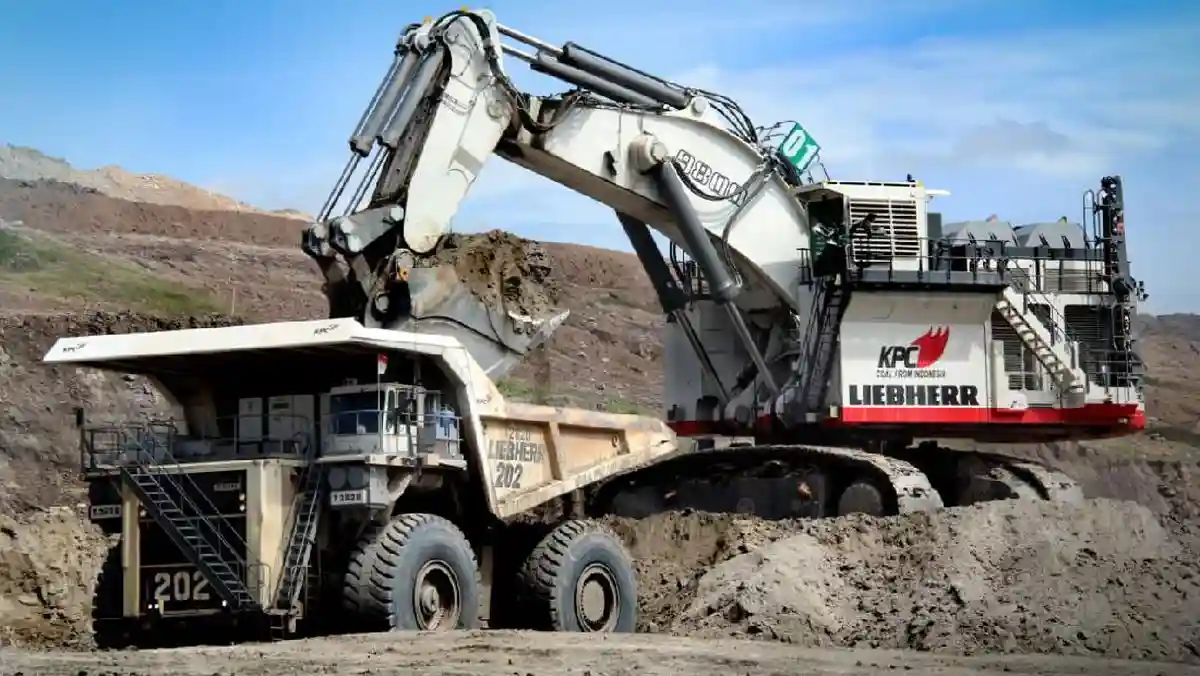
| PT Bumi Resources Tbk (BUMI) | Produksi 9M 2025 54,9 juta ton; KPC 39,8 juta ton dan Arutmin 15,1 juta ton. | Ekspor dan domestik | Skala besar memberi daya tawar logistik dan pasar | Reuters menyorot risiko ekonomi daerah dan rantai kontraktor jika pemangkasan tidak merata, ini relevan untuk pemain besar juga. |
Kalau pembaca mencari jawaban singkat “paling untung”, peta awalnya begini: PTBA cenderung lebih defensif karena dominasi pasar domestik, sementara BYAN punya bantalan biaya. Tetapi keduanya tetap tidak kebal, karena RKAB adalah “rem” volume. Untuk AADI dan ITMG, ceritanya lebih tajam: mereka bisa diangkat harga jika pasar menguat, namun lebih sensitif pada pemangkasan kuota dan dinamika ekspor.
Di sinilah frasa Bocoran RKAB Pertambangan Batu Bara jadi magnet. Bukan karena publik sudah memegang angka kuota per emiten secara resmi, melainkan karena investor sedang memproyeksikan siapa yang paling mampu “menang” di tarik-menarik harga versus volume.
Apa artinya untuk Indonesia, dari saham sampai penerimaan negara
Bagi Indonesia, batu bara bukan sekadar komoditas ekspor. Ia juga penyangga listrik. Bloomberg Technoz mencatat realisasi penyaluran domestik (DMO) 2025 mencapai 254 juta ton atau 32 persen dari total produksi 790 juta ton. Angka ini memberi konteks betapa besar porsi domestik yang harus dijaga.
Artinya, jika produksi ditekan dan RKAB dipersempit, prioritas pasokan domestik berpotensi makin keras. Ini bisa membuat emiten yang punya jalur penjualan domestik lebih stabil dibanding emiten yang bertumpu pada ekspor spot. Namun ada sisi lain: daerah penghasil bisa terkena efek turunan ketika volume turun, mulai dari kontraktor, transportasi, hingga pelabuhan. Reuters menyebut risiko itu, termasuk kekhawatiran gagal bayar pinjaman di wilayah tambang.
Untuk investor pasar modal, dampak langsungnya biasanya muncul dalam tiga kanal:
Pertama, volatilitas harga saham karena pelaku pasar berebut interpretasi “seberapa dalam” pemangkasan kuota.
Kedua, revisi proyeksi pendapatan emiten, terutama yang belum bisa memberi guidance 2026 karena menunggu RKAB. ITMG, misalnya, menyatakan masih menunggu ketetapan dan persetujuan resmi RKAB 2026.
Ketiga, perubahan ekspektasi dividen. Jika volume turun, ruang laba bisa menyempit. Tapi jika harga menguat, narasi bisa berbalik.
Lalu apa yang kemungkinan terjadi berikutnya? Dua hal yang paling masuk akal untuk dipantau:
(1) Kejelasan penetapan target nasional dan pola penyaluran kuota, apakah pemangkasan merata atau “berlapis” berdasarkan kepatuhan, DMO, dan faktor teknis.
(2) Pergerakan harga batu bara, karena HBA sudah menunjukkan kenaikan tipis di awal Februari 2026. Jika harga terus menguat, sebagian tekanan volume bisa tertahan.
Sampai ada dokumen resmi per emiten yang bisa diverifikasi publik, cerita “bocoran” sebaiknya diperlakukan sebagai alarm, bukan pegangan angka. Tetapi alarm ini cukup keras untuk mengubah perilaku pasar. Dan untuk sektor batu bara, perubahan perilaku pasar sering kali datang lebih cepat daripada surat resminya.
Hobi Games ?