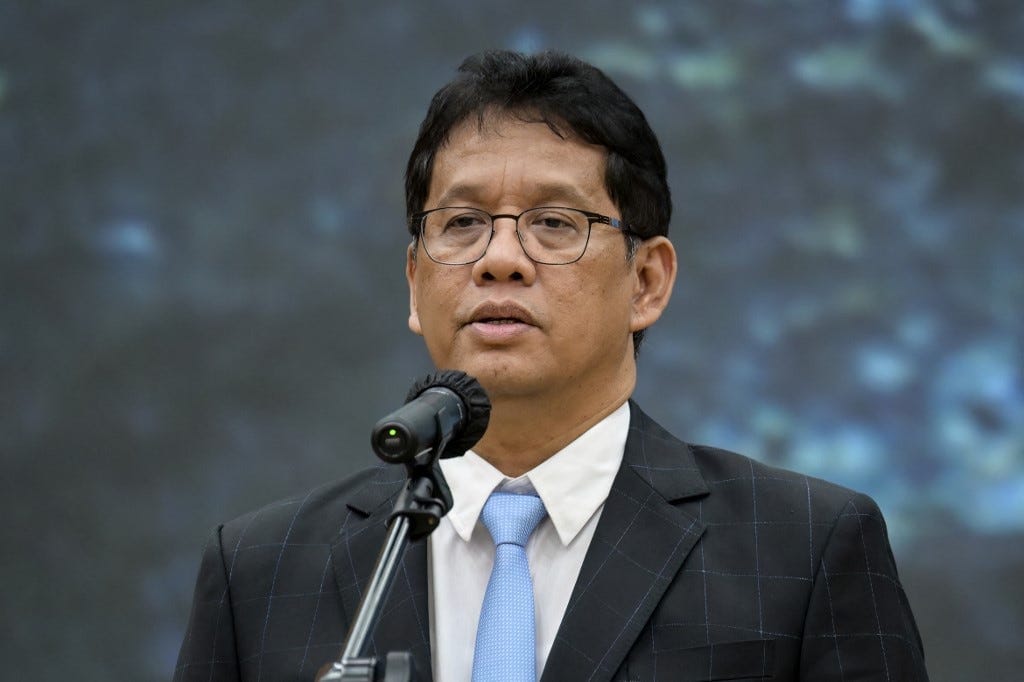

Pusat Focus – Nada optimistis itu kembali menggema di penghujung tahun, saat pelaku pasar dan dunia usaha menahan napas menunggu angka resmi produk domestik bruto. Menteri Keuangan Purbaya Yudhi Sadewa menyatakan keyakinannya bahwa pertumbuhan ekonomi Indonesia pada kuartal IV 2025 bisa berada di atas 5,5% secara tahunan. Bukan klaim tanpa pegangan, Purbaya menautkannya pada dua mesin yang menurutnya sedang dipacu bersamaan: likuiditas yang diperbesar dan belanja pemerintah yang dipercepat.
Bagi publik, angka 5,5% mungkin terdengar seperti sekadar statistik. Tapi bagi pemerintah, angka itu punya “beban cerita”. Pertama, ia menjadi sinyal bahwa mesin konsumsi rumah tangga dan investasi kembali bertenaga setelah berbagai gangguan sepanjang tahun. Kedua, ia menjadi penanda apakah target tahunan pemerintah masih bisa dikejar, atau setidaknya tidak melenceng jauh dari 5,2% yang selama ini disebut sebagai sasaran full year.
Dan di situlah letak taruhannya: pertumbuhan ekonomi kuartal IV bukan cuma soal angka akhir, melainkan soal kredibilitas strategi. Sebab di 2025, pemerintah dan bank sentral sama-sama menegaskan fokus pada bauran kebijakan yang menjaga stabilitas sambil memberi dorongan tambahan untuk pertumbuhan yang lebih tinggi.
Apa yang bikin Purbaya pede Q4 tembus 5,5% lebih
Dalam sejumlah pernyataannya, Purbaya menekankan bahwa dorongan pertumbuhan ekonomi Q4 bukan datang dari satu tombol aja. Ia menggambarkannya sebagai rangkaian efek berantai: uang masuk ke sistem, kredit menyusul, belanja pemerintah bergerak lebih cepat, lalu konsumsi masyarakat ikut naik karena “uangnya ada” dan aktivitas meningkat.
Salah satu titik kunci yang ia soroti adalah injeksi likuiditas lewat kebijakan penempatan dana negara ke perbankan. Dalam keterangan kepada media, Purbaya menyebut pemerintah menempatkan dana Rp200 triliun di bank-bank Himbara pada akhir September 2025, dengan harapan memperkuat likuiditas perbankan agar penyaluran kredit ke sektor strategis lebih deras.
Dampaknya, menurut Purbaya, mulai terlihat pada indikator likuiditas. Bank Indonesia sendiri mencatat Uang Primer (M0) adjusted pada September 2025 tumbuh 18,6% (yoy) menjadi Rp2.152,4 triliun, lebih tinggi dibanding bulan sebelumnya. Ini bukan detail kecil: M0 adalah fondasi likuiditas yang bisa menjalar ke pertumbuhan kredit dan aktivitas ekonomi.
Di jalur fiskal, Purbaya juga menyinggung percepatan realisasi belanja pemerintah. Dalam logikanya, Q4 adalah periode di mana belanja negara biasanya menebal, dan ia ingin memastikan penyerapan anggaran lebih tepat waktu, bahkan dengan ancaman realokasi jika suatu program tidak siap dieksekusi.
Purbaya tidak berhenti di 5,5%. Pada kesempatan lain, ia bahkan menyebut proyeksi Q4 bisa sekitar 5,67% bila stimulus tambahan bekerja sesuai desain, seiring konsumsi masyarakat menguat dan dampak kebijakan mulai terasa di akhir tahun.
Peta terbaru pertumbuhan ekonomi: Q3 5,04% dan sinyal menuju Q4
Sebelum bicara Q4, angkanya harus ditaruh di atas fondasi data resmi. Badan Pusat Statistik (BPS) melaporkan ekonomi Indonesia triwulan III-2025 tumbuh 5,04% (y-on-y). Dari sisi pengeluaran, ekspor barang dan jasa disebut tumbuh paling tinggi 9,91%, sementara sampai triwulan III-2025 ekonomi tumbuh 5,01% (c-to-c).
Bank Indonesia menguatkan pembacaan itu lewat siaran persnya: pada triwulan III 2025, ekonomi tetap tumbuh 5,04% yoy, dengan ekspor 9,91% yoy, konsumsi pemerintah 5,49% yoy karena akselerasi belanja, konsumsi rumah tangga 4,89% yoy, dan investasi 5,04% yoy. Artinya, mesin domestik tidak mati, tapi dorongan ekstra memang dibutuhkan agar Q4 tampil lebih kencang.
Masuk ke Q4, Bank Indonesia juga menyampaikan proyeksi bahwa pertumbuhan akan meningkat didukung stimulus fiskal, proyek prioritas, Paket Kebijakan Ekonomi Pemerintah 2025, serta bauran kebijakan BI yang tetap mendorong pertumbuhan ekonomi sambil menjaga stabilitas. BI bahkan menyinggung faktor musiman: kenaikan mobilitas menjelang Natal dan Tahun Baru, tambahan bantuan sosial, serta PMI manufaktur yang berada pada level ekspansif sebagai penanda investasi nonbangunan berpeluang lebih tinggi.
Dengan peta seperti ini, logika Purbaya menjadi lebih mudah dipahami. Kalau Q3 berada di 5,04% yoy, maka untuk membuat pertumbuhan ekonomi tahunan terlihat lebih “menanjak”, Q4 harus menunjukkan akselerasi nyata, bukan sekadar stabil di angka lima persen.
Wajib Tahu:
“M0 adjusted” bukan istilah kosmetik. Bank Indonesia menjelaskan M0 adjusted menggambarkan uang primer yang sudah mengisolasi dampak penurunan giro bank akibat insentif likuiditas, dan penyesuaian perhitungan ini dilakukan sejak Januari 2025 agar pembacaan likuiditas lebih utuh.
Stimulus Q4 tidak cuma satu paket. Pemerintah merilis stimulus senilai 16,23 triliun rupiah untuk diterapkan di kuartal IV, berisi bantuan pangan, program padat karya, insentif pajak tertentu, sampai diskon iuran asuransi kerja, dengan sebagian kebijakan diperpanjang ke 2026.
Efek Nataru bukan mitos, tapi harus “ditangkap” kebijakan. BI menyebut konsumsi rumah tangga diprakirakan lebih tinggi karena ekspektasi penghasilan, bansos, dan mobilitas menjelang perayaan akhir tahun. Kalau pasokan aman dan inflasi terkendali, momen ini bisa jadi pendorong pertumbuhan ekonomi tanpa menimbulkan “panas” di harga.
Mesin pendorong yang disorot: likuiditas, bansos, diskon perjalanan, dan belanja negara
Jika diringkas, narasi “Q4 bisa ngebut” bertumpu pada gabungan kebijakan moneter-fiskal dan faktor musiman.
Pertama, soal stimulus. Reuters melaporkan pemerintah mengumumkan paket stimulus 16,23 triliun rupiah untuk menjaga momentum pertumbuhan di Q4, termasuk distribusi 10 kg beras untuk 18,3 juta rumah tangga, program padat karya dengan alokasi 5,3 triliun rupiah untuk pekerjaan sementara, hingga insentif pajak dan program magang berbayar.
Kedua, ada tambahan dukungan menjelang libur akhir tahun. Reuters juga mencatat pemerintah menyiapkan stimulus tambahan di Q4 yang menarget lebih dari 30 juta keluarga, termasuk stimulus Natal dan Tahun Baru dengan diskon moda transportasi, serta indikasi potensi penurunan tarif tiket pesawat melalui stimulus tersebut.
Ketiga, kebijakan likuiditas. Di level teknis, BI menunjukkan lonjakan M0 adjusted September 2025, sementara di level kebijakan, Purbaya menilai penempatan dana dan dorongan kredit akan ikut mengerek aktivitas sektor riil. Di KSSK, Purbaya juga disebut menautkan optimisme Q4 di atas 5,5% dengan dukungan stimulus pemerintah dan sinergi kebijakan lintas lembaga.
Keempat, belanja pemerintah. Ini bagian yang sering luput dari obrolan publik, padahal ia bisa jadi “pemantik terakhir” di ujung tahun. BI mencatat konsumsi pemerintah triwulan III saja sudah tumbuh 5,49% yoy karena akselerasi belanja. Jika percepatan berlanjut dan kualitas belanja membaik, efeknya bisa terasa lebih tebal di Q4.
Dengan kombinasi itu, Purbaya pada dasarnya sedang mengatakan: pertumbuhan ekonomi Q4 bukan sekadar harapan, tetapi target yang didorong oleh instrumen kebijakan yang nyata, lengkap dengan indikator likuiditas dan agenda stimulus.
Risiko yang bisa mengganjal target 5,5% dan penentu hasil akhirnya
Meski optimisme besar, angka pertumbuhan ekonomi tetap bisa “dikecilkan” oleh faktor yang tidak bisa diatur hanya dengan satu kebijakan.
Pertama, transmisi kredit tidak selalu secepat membalik telapak tangan. Likuiditas yang besar tidak otomatis berubah menjadi kredit produktif jika dunia usaha menahan ekspansi atau permintaan lesu. Inilah titik yang akan diuji: seberapa cepat dorongan likuiditas diterjemahkan menjadi belanja modal, produksi, dan penyerapan tenaga kerja.
Kedua, efektivitas stimulus sangat bergantung pada eksekusi. Program bantuan pangan, padat karya, atau diskon perjalanan akan berdampak jika tepat sasaran dan tepat waktu. Jika pelaksanaannya lambat, dorongan yang diharapkan untuk kuartal IV bisa “nyangkut” ke kuartal berikutnya, sehingga kontribusinya ke pertumbuhan Q4 mengecil.
Ketiga, stabilitas tetap jadi pagar. BI sendiri menegaskan bauran kebijakan diarahkan untuk mendorong pertumbuhan yang lebih tinggi dengan tetap menjaga stabilitas, menandakan selalu ada trade-off yang harus dijaga, mulai dari inflasi sampai volatilitas pasar keuangan.
Keempat, faktor eksternal. Permintaan mitra dagang masih disebut kuat pada Q3 lewat ekspor yang tumbuh tinggi. Tapi arah global bisa berubah cepat, dan ekonomi Indonesia tetap sensitif pada perdagangan, harga komoditas, serta arus modal.
Pada akhirnya, target “di atas 5,5%” adalah gabungan dari pekerjaan rumah yang sangat konkret: memastikan kredit bergerak ke sektor produktif, membuat belanja negara tidak menumpuk di akhir, menjaga daya beli tetap hidup tanpa memanaskan harga, dan mengunci stabilitas agar pelaku usaha tidak ragu ambil keputusan.
Jika semua mesin itu menyala serempak, optimisme Purbaya bisa menemukan pembenarannya di angka resmi. Namun jika salah satu roda macet, pertumbuhan ekonomi Q4 mungkin tetap membaik, tetapi belum tentu setinggi yang dipasang sebagai target psikologis. Yang jelas, Q4 2025 sedang diposisikan sebagai titik balik, bukan sekadar penutup tahun.
Hobi Games ?