
PusatFocus – Isu lama yang tak pernah benar-benar padam kembali menyala, kali ini lebih bising dari biasanya. Kata kuncinya cuma satu: Hutang BLBI. Begitu frasa itu muncul di linimasa, publik langsung terbelah. Ada yang menuntut negara “menagih sampai tuntas”, ada pula yang menilai narasi yang beredar terlalu liar dan berpotensi menyesatkan, terutama ketika menyentuh isu paling sensitif: penyitaan saham.
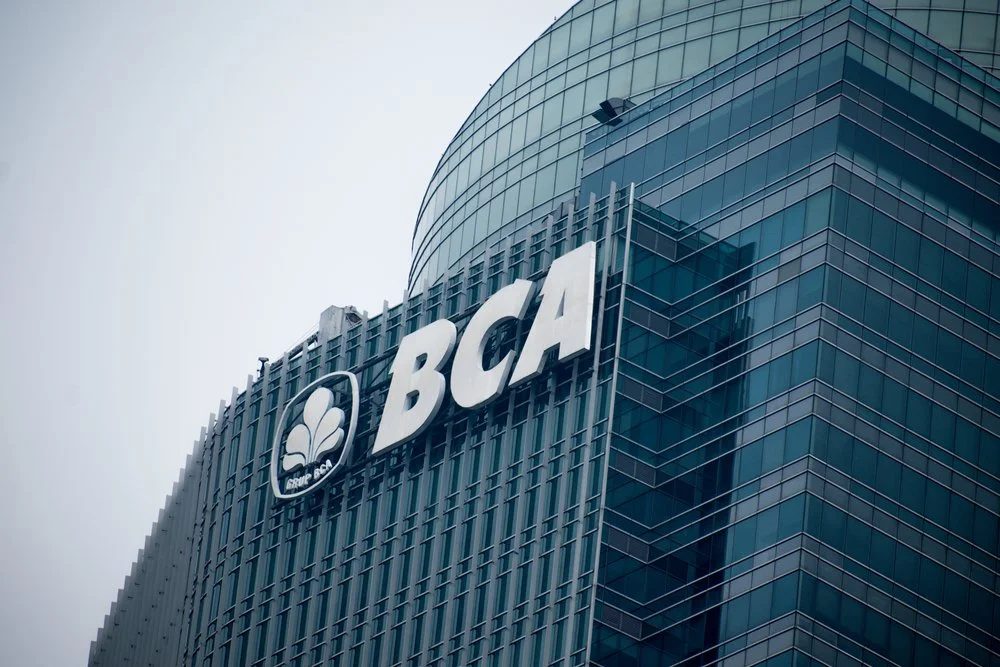
Nama yang paling sering disebut dalam pusaran kabar tersebut adalah PT Bank Central Asia Tbk (BCA). Pada Agustus 2025, sejumlah pemberitaan dan percakapan publik kembali mengungkit kontroversi lama terkait penjualan saham BCA oleh pemerintah pascakrisis, lengkap dengan klaim soal utang puluhan triliun serta isu “ambil alih” saham. Manajemen BCA pun merespons dengan klarifikasi, termasuk soal narasi utang Rp60 triliun yang disebut-sebut dicicil Rp7 triliun per tahun.
Di titik inilah pembaca perlu memegang satu prinsip: pisahkan fakta, opini, dan dugaan. Karena ketika isu Hutang BLBI dibawa-bawa ke ranah saham dan stabilitas perbankan, efeknya bisa lebih besar daripada sekadar debat warganet.
Kenapa isu ini kembali meledak dan mengarah ke BCA?
Ledakan isu pada Agustus 2025 tidak lepas dari dua hal: pertama, munculnya kembali perdebatan mengenai “berapa besar” kewajiban yang semestinya dipulihkan negara dari skema BLBI di masa krisis 1997-1998; kedua, narasi bahwa pemerintah dulu melepas saham BCA terlalu murah sehingga memunculkan dugaan kerugian negara. Sebagian anggota DPR juga mendorong agar polemik ini diusut lebih terang, merujuk pada perdebatan nilai pemulihan dan proses divestasi.
Di saat yang sama, kabar liar ikut menunggangi situasi. Ada yang menyebut BCA masih punya Hutang BLBI ke negara, bahkan dihubungkan dengan isu penyitaan atau pengambilalihan kembali saham mayoritas. Di pasar, rumor seperti ini bukan sekadar “ramai”, karena bisa memicu kepanikan investor ritel dan mengganggu persepsi terhadap tata kelola pasar modal.
Karena itulah, langkah yang paling masuk akal bukan ikut berteriak, melainkan melacak apa yang sebenarnya bisa diverifikasi.
Duduk perkara BLBI dan posisi BCA di pusaran
BLBI pada dasarnya adalah program bantuan likuiditas dari Bank Indonesia kepada bank-bank pada masa krisis, ketika rush dan kepanikan membuat sistem keuangan nyaris ambruk. Dalam konteks penyelesaian pascakrisis, pemerintah melalui BPPN dulu menyiapkan skema penagihan dan penyelesaian kewajiban, termasuk melalui mekanisme yang membebankan kewajiban kepada pemegang saham pengendali, bukan semata entitas banknya. DJKN Kementerian Keuangan menjelaskan bahwa hak tagih negara terkait BLBI merupakan bagian dari “aset peninggalan BPPN”, dengan berbagai skema penyelesaian dan permasalahan yang menyertainya.
Di ruang publik, isu Hutang BLBI yang dikaitkan dengan BCA sering merujuk pada fakta bahwa BCA pernah menerima dukungan besar saat krisis. Sejumlah pemberitaan mengutip angka BLBI yang diterima BCA sekitar Rp31,99 triliun pada masa itu, lalu diikuti langkah pemerintah mengambil alih dan kemudian mendivestasikan saham BCA.
Kontroversi yang terus berulang bukan hanya soal “siapa berutang”, tetapi juga soal “seberapa besar recovery” yang dirasa publik belum sepadan dengan biaya penyelamatan sistem perbankan ketika itu. Inilah yang membuat frasa Hutang BLBI selalu mudah memantik emosi, sekalipun kasusnya sudah puluhan tahun lewat.
Wajib Tahu:
DJKN Kemenkeu menjelaskan “hak tagih negara” BLBI sebagai bagian dari aset peninggalan BPPN, lengkap dengan skema penagihan yang pada praktiknya banyak menyisakan problem teknis dan hukum.
Satgas BLBI pernah menyampaikan bahwa mereka melakukan pemblokiran aset, termasuk pemblokiran saham perusahaan yang terkait obligor atau debitur.
BCA menegaskan narasi “utang Rp60 triliun ke negara yang dicicil” tidak benar, dan menyebut yang tercatat adalah aset obligasi pemerintah yang sudah selesai pada 2009 sesuai ketentuan yang berlaku.
Apa kata BCA dan otoritas: data yang bisa dicek publik
Di tengah panasnya isu Hutang BLBI, BCA memilih jalur yang paling “market-friendly”: klarifikasi terbuka.
Sejumlah media mengutip pernyataan Corporate Secretary BCA yang menegaskan bahwa informasi tentang BCA memiliki utang kepada negara Rp60 triliun dan diangsur Rp7 triliun per tahun adalah tidak benar. Dalam neraca, yang tercatat adalah aset obligasi pemerintah senilai sekitar Rp60 triliun, dan seluruhnya disebut telah selesai pada 2009 sesuai ketentuan dan hukum yang berlaku.
BCA juga menepis narasi yang mengarah pada kesimpulan pemerintah “akan mengambil alih 51 persen saham” karena isu BLBI. Kontan dan sejumlah media lain menulis bantahan BCA terkait isu tersebut, sekaligus menekankan bahwa mekanisme tender dan divestasi yang dulu dilakukan pemerintah disebut berlangsung transparan dan akuntabel.
Di sisi pemerintah, sikap yang terlihat adalah: penagihan BLBI tetap berjalan sebagai agenda negara, tetapi dilakukan melalui jalur penagihan hak tagih kepada obligor atau debitur yang menjadi target penanganan, bukan melalui kesimpulan serampangan bahwa sebuah emiten bisa langsung “disita” tanpa dasar eksekusi yang jelas. DJKN juga mencatat aktivitas Satgas BLBI sebagai kerja pemulihan piutang negara yang berlanjut melalui berbagai pokja, termasuk pelacakan dan penguatan data.
Bahkan pada November 2025, Metro TV memberitakan pemerintah membuka peluang mengevaluasi Satgas BLBI, namun penagihan utang obligor disebut tetap berjalan. Ini memberi sinyal bahwa negara tetap menempatkan BLBI sebagai agenda pemulihan, meski bentuk kelembagaannya bisa dievaluasi.
Apakah saham bisa disita negara? Ini syarat mainnya
Pertanyaan yang paling sering muncul saat isu Hutang BLBI kembali viral adalah: “Kalau masih utang, kenapa tidak disita saja sahamnya?”
Jawaban paling jujur: penyitaan saham tidak bisa berdiri di atas opini. Dalam praktik penanganan hak tagih negara, penyitaan adalah tindakan hukum yang mensyaratkan dasar penagihan yang sah, identitas pihak yang bertanggung jawab, objek yang bisa dieksekusi, dan mekanisme eksekusi sesuai aturan.
Satgas BLBI sendiri pernah menjelaskan mereka melakukan pemblokiran aset dan bahkan pemblokiran saham perusahaan yang terkait obligor atau debitur, yang artinya tindakan terhadap saham bisa saja terjadi dalam konteks penanganan tertentu. Namun itu konteksnya adalah saham milik pihak terkait obligor atau debitur, bukan otomatis berarti saham emiten besar bisa “diambil alih” hanya karena narasi lama beredar lagi.
Di sinilah publik perlu membedakan dua hal:
Kontroversi nilai pemulihan
Sebagian pihak menilai nilai divestasi dan pemulihan BLBI tidak optimal, sehingga mendorong audit ulang atau pengusutan. Sikap seperti ini muncul di ruang publik dan politik, termasuk respons DPR yang meminta pemerintah menjernihkan dan mengusut.Status kewajiban dan kepastian hukum
Bila sebuah kewajiban sudah dinyatakan selesai melalui mekanisme yang berlaku pada masanya, maka langkah hukum berikutnya tidak sesederhana “tarik kembali saham”. BCA, dalam klarifikasinya, menekankan bahwa narasi utang Rp60 triliun adalah keliru karena yang dimaksud adalah aset obligasi pemerintah dan telah selesai 2009.
Di tengah dua arus ini, pembaca Indonesia sebaiknya waspada pada satu jebakan: menggunakan istilah Hutang BLBI untuk menyimpulkan sesuatu yang seharusnya diputuskan lewat audit, dokumen resmi, dan proses hukum.
Kalau memang ada dugaan kerugian negara, jalurnya adalah pembuktian dan penegakan hukum, bukan rumor. Jika memang tidak ada dasar penagihan yang bisa dieksekusi terhadap entitas tertentu, maka isu “penyitaan saham” akan berhenti sebagai wacana yang ramai tapi rapuh.
Pada akhirnya, kontroversi Hutang BLBI bukan sekadar cerita masa lalu. Ia selalu kembali karena menyentuh dua hal yang paling sensitif bagi publik: rasa keadilan dan uang negara. Namun untuk menutup bab ini dengan benar, negara dan publik sama-sama butuh satu hal yang sama: dokumen yang terbuka, penjelasan yang presisi, dan kepastian hukum.
Hobi Games ?