Geger di Kasir! Roti O Tolak Uang Tunai, Ini yang Sebenarnya Terjadi dan Kenapa Bisa Berbahaya

Pusat Focus – Nama roti o mendadak jadi bahan debat nasional, bukan karena rasa kopinya yang khas atau antrean yang mengular, tetapi karena satu kata yang sensitif di Indonesia: “tunai”. Dalam beberapa hari terakhir, media sosial ramai oleh video yang memperlihatkan penolakan pembayaran cash di gerai roti o. Bukan hanya soal metode bayar, tetapi soal akses, empati, dan aturan yang menyangkut Rupiah sebagai alat pembayaran yang sah.
Kasus ini cepat membesar karena menyentuh realitas yang sering luput dari promosi “serba QRIS”. Tidak semua orang punya e-wallet. Tidak semua orang nyaman dengan scan. Dan tidak semua orang, terutama lansia, bisa mengikuti transisi digital dengan kecepatan yang sama. Saat satu gerai roti o disebut menolak uang tunai dari seorang nenek, publik langsung bertanya: “Kalau nenek saja tidak bisa beli roti, ini modernisasi atau eksklusivitas?”
Isu ini juga tidak berdiri sendiri. Bank Indonesia telah berkali-kali menegaskan bahwa Rupiah adalah alat pembayaran yang sah di wilayah NKRI, dan ada ketentuan yang melarang penolakan pembayaran Rupiah, dengan pengecualian tertentu. Pernyataan BI terbaru kembali mengingatkan hal itu di tengah riuh kasus roti o.
Video Viral Nenek Ditolak Tunai: Apa yang Sebenarnya Terjadi
Kronologinya bermula dari video viral yang menunjukkan seorang pria memprotes kasir gerai Roti’O di halte Transjakarta Monas. Dalam narasi video, kasir menolak pembayaran tunai dari seorang nenek yang ingin membeli roti dan hanya menerima pembayaran melalui QRIS.
Channel News Asia versi Indonesia menyebut pria dalam video itu bernama Arlius Zebua. Ia menyoroti dampak kebijakan “cashless eksklusif” terhadap kelompok yang tidak punya akses pembayaran digital, terutama lansia. Video yang ia unggah pada 19 Desember memantik emosi warganet karena inti keluhannya sederhana: Indonesia boleh mendorong QRIS, tetapi jangan sampai ada orang yang tidak bisa membeli kebutuhan kecil karena tidak punya QR.
Yang membuat isu ini meledak adalah nuansa “ketidakadilan kecil” yang terasa sangat nyata. Ini bukan transaksi jutaan rupiah, bukan pembelian barang mewah, tetapi roti. Publik melihatnya sebagai simbol: kalau hal sesederhana roti saja tidak bisa dibayar tunai, berarti ada masalah dalam cara sebagian bisnis menerjemahkan digitalisasi.
Di titik ini, kasus roti o bergerak dari sekadar urusan operasional kasir menjadi pembicaraan tentang inklusi sistem pembayaran. Karena faktanya, uang tunai masih menjadi pegangan banyak orang, entah karena alasan kebiasaan, keamanan, atau keterbatasan teknologi.
Kenapa Roti O Tiba-Tiba Cashless Only
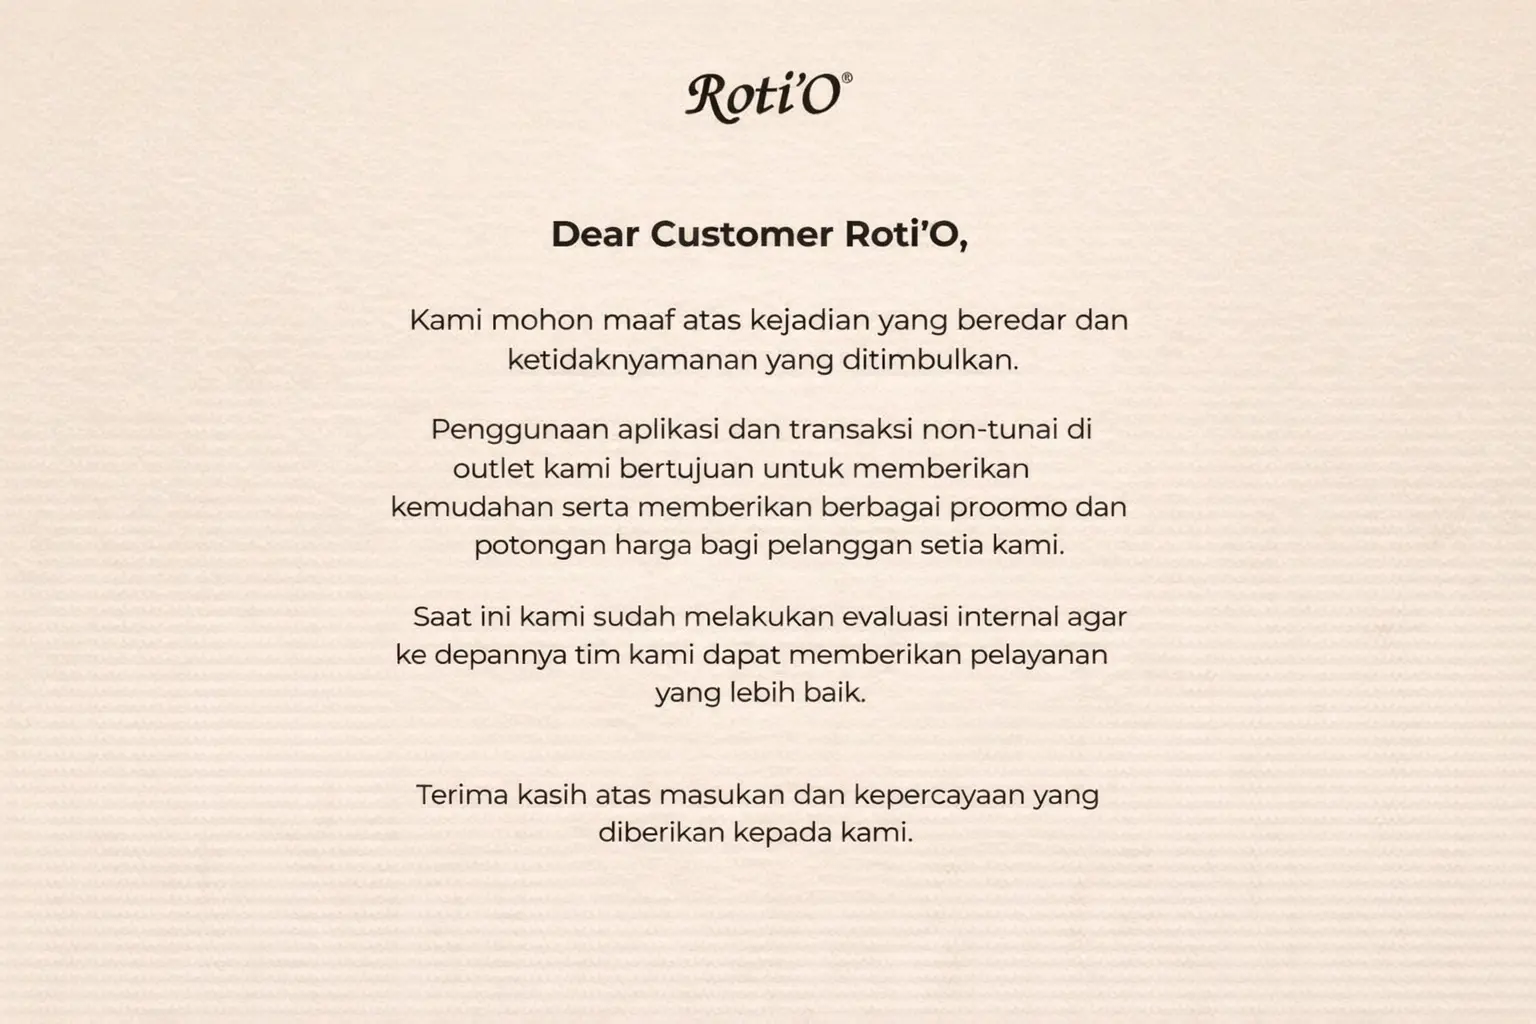
Setelah viral, manajemen roti o angkat bicara. Dalam kutipan yang dimuat detikFinance, manajemen menyatakan penggunaan aplikasi dan transaksi nontunai di outlet mereka bertujuan memberi kemudahan serta berbagai promo dan potongan harga bagi pelanggan setia. Mereka juga menyebut telah melakukan evaluasi internal dan menyampaikan permohonan maaf atas ketidaknyamanan yang timbul.
Namun yang menarik, “cashless only” di lapangan ternyata punya cerita yang lebih berlapis. Detikcom menelusuri langsung mekanisme pembayaran di salah satu gerai roti o di pusat perbelanjaan Jakarta Selatan. Petugas menyampaikan bahwa pembayaran di outlet tersebut memang hanya melayani sistem nontunai, salah satunya QRIS.
Tetapi pada penelusuran lain di hari yang sama, detikcom juga menulis bahwa ada skenario bantuan: pegawai menyebut masih bisa membantu konsumen yang tidak dapat melakukan pembayaran nontunai dengan catatan uangnya harus pas. Ini detail penting, karena memperlihatkan bahwa implementasi kebijakan bisa berbeda-beda antar gerai atau antar situasi, dan di sinilah miskomunikasi paling sering terjadi. Konsumen mendengar “tidak bisa cash”, sementara pegawai mungkin punya opsi “bisa cash kalau pas” tapi tidak disampaikan dengan jelas atau tidak konsisten.
Secara bisnis, alasan “cashless only” biasanya berkutat pada kecepatan transaksi, keamanan kas, dan integrasi promo. QRIS juga memudahkan rekonsiliasi dan menurunkan risiko uang palsu. Tetapi ketika sebuah brand besar seperti roti o menerapkan kebijakan tanpa mitigasi untuk kelompok non-digital, dampaknya bisa lebih mahal daripada sekadar percepatan antrean. Dampaknya adalah reputasi.
Wajib Tahu:
Dalam UU Mata Uang, larangan menolak Rupiah memiliki pengecualian, misalnya jika ada keraguan atas keaslian Rupiah, serta pengecualian tertentu untuk kewajiban dalam valuta asing yang diperjanjikan tertulis.
BI dan UU Mata Uang: Bisakah Merchant Menolak Rupiah?
Di tengah viral kasus roti o, Bank Indonesia menegaskan kembali posisi hukumnya: setiap orang dilarang menolak menerima pembayaran dengan uang tunai Rupiah selama berada di wilayah Indonesia, dengan pengecualian bila ada keraguan atas keaslian Rupiah. Pernyataan ini disampaikan Kepala Departemen Komunikasi BI, Ramdan Denny Prakoso, seperti dikutip kumparan.
BI juga mengingatkan uang tunai masih diperlukan karena keragaman demografi serta tantangan geografis dan teknologi di Indonesia. Ini poin yang relevan sekali dengan kasus roti o, karena pelanggan tidak hanya ada di pusat kota dengan e-wallet aktif, tetapi juga lansia, pekerja informal, hingga orang yang sengaja membatasi transaksi digital.
Dasar hukumnya bisa dilihat di dokumen konsolidasi UU No. 7 Tahun 2011 tentang Mata Uang yang tersedia di situs BI. Pasal 23 menyatakan larangan menolak Rupiah untuk pembayaran di NKRI, dengan pengecualian jika ada keraguan atas keaslian. Pasal 33 memuat ketentuan pidana terkait pelanggaran, termasuk ancaman kurungan dan denda hingga Rp200 juta untuk pelanggaran tertentu yang terkait penggunaan Rupiah.
DetikFinance juga mengulas sanksi berdasarkan ketentuan tersebut, termasuk penekanan bahwa penolakan Rupiah pada prinsipnya dilarang kecuali ada keraguan keaslian.
Yang sering bikin bingung publik adalah kalimat “kesepakatan pihak yang bertransaksi”. Dalam praktik, konsumen bisa memilih nontunai karena lebih nyaman. Tetapi itu berbeda dengan “dipaksa nontunai” tanpa opsi yang layak. Kasus roti o menjadi contoh bagaimana pergeseran kebiasaan bisa bersinggungan dengan hak konsumen dan aturan tentang Rupiah.
Intinya, jika sebuah gerai menolak uang tunai Rupiah secara mutlak, itu berpotensi memicu masalah kepatuhan. Terlebih bila penolakannya terjadi pada transaksi ritel yang sederhana dan tidak ada alasan pengecualian seperti keraguan keaslian uang.
Apa Dampaknya untuk Pelanggan dan Brand: Solusi yang Bisa Diambil
Kasus roti o bukan hanya tentang satu video, tetapi tentang risiko besar di era digitalisasi yang terlalu cepat. Dari sisi pelanggan, kebijakan tanpa uang tunai bisa terasa seperti “filter sosial”: yang bisa scan boleh beli, yang tidak bisa silakan pergi. Itu sensitif, apalagi jika menyasar lansia atau kelompok yang belum melek digital.
Dari sisi brand, dampaknya bisa tiga lapis. Pertama, reputasi. Sekali publik menganggap roti o “tidak ramah” terhadap pelanggan tertentu, narasi itu bisa menempel lama, bahkan setelah kebijakan dibenahi. Kedua, kepatuhan. Ketika BI dan UU Mata Uang ikut disebut dalam percakapan, perusahaan harus lebih hati-hati dalam merumuskan SOP. Ketiga, operasional. Gerai di lokasi berbeda punya karakter pelanggan yang berbeda. Kebijakan yang cocok di mal premium bisa memantik protes di halte transportasi publik.
Pemerintah sendiri sebenarnya tidak anti pembayaran digital. Menteri UMKM Maman Abdurrahman, merespons viralnya kasus roti o, menegaskan bahwa meski pemerintah mendorong pembayaran digital seperti QRIS, pelaku usaha tidak boleh serta-merta meninggalkan pembayaran konvensional. Ia menekankan masa transisi digital tidak bisa instan dan berharap UMKM tetap membuka ruang pembayaran cash.
Kalau roti o ingin menutup isu ini dengan elegan, solusi paling realistis adalah pendekatan “hybrid yang rapi”. Misalnya, tetap mengutamakan QRIS untuk promo, tetapi tetap menerima tunai sebagai opsi default. Jika alasan utamanya adalah keamanan kas dan kembalian, perusahaan bisa menerapkan skema “tunai uang pas” dengan komunikasi yang jelas dan empatik, bukan menolak mentah-mentah.
Langkah kecil lain yang dampaknya besar adalah edukasi di tempat: tempelkan informasi “kami menerima tunai, namun disarankan QRIS untuk promo”, lalu siapkan bantuan untuk pelanggan yang ingin belajar QRIS tanpa membuat mereka malu. Karena pada akhirnya, publik tidak menolak digitalisasi. Publik menolak dipaksa.
Kasus ini memberi pelajaran penting: transformasi pembayaran harus inklusif. Tanpa itu, inovasi bisa berubah jadi bumerang. Dan bagi brand sepopuler roti o, satu insiden di kasir bisa berubah jadi krisis nasional dalam hitungan jam.
Hobi Games ? Top Up Di Link Rekomendasi  VINANSTORE