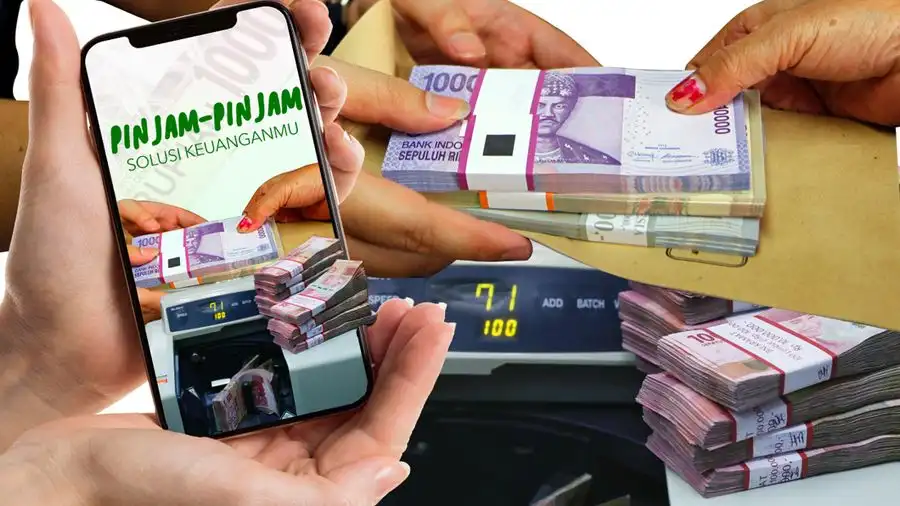

Pusat Focus – Notifikasi masuk di ponsel itu sering terdengar sepele. Sekali bunyi, jari refleks membuka layar. Tapi di banyak rumah, bunyi yang sama berubah jadi awal kekacauan: tautan pinjaman “cepat cair”, permintaan izin akses, lalu rangkaian pesan yang menekan. Di titik itu, pinjaman online yang semestinya menjadi jembatan saat ekonomi seret berubah menjadi sesuatu yang lebih mirip hama. Ia datang diam-diam, berkembang cepat, dan merusak ruang hidup.
Masalahnya bukan semata pinjaman digital. Industri fintech lending yang berizin juga punya peran nyata, terutama bagi masyarakat yang sulit menembus kredit perbankan. Hingga 30 November 2025, OJK mencatat ada 95 penyelenggara fintech P2P lending (LPBBTI) yang berizin. OJK juga membuka jalur pengecekan legalitas melalui Kontak OJK 157 dan WhatsApp resmi.
Yang membuat kata “Hama Pinjol” terasa relevan adalah sisi gelapnya: pinjol ilegal yang berganti nama, nomor, bahkan aplikasi, dan praktik penagihan yang menabrak etika, menyasar kerentanan, dan memanfaatkan literasi keuangan yang belum merata.
Di bagian tengah tulisan ini ada satu hal penting yang perlu pembaca pegang: OJK sebenarnya sedang memasang rem yang lebih keras menjelang 2026, termasuk soal batas kemampuan bayar dan pembatasan jumlah platform yang bisa diakses satu peminjam. Aturan ini bukan sekadar kertas. Ia lahir dari akumulasi pengaduan, lonjakan risiko gagal bayar, dan perang panjang melawan pinjol ilegal.
Ketika pinjaman cepat jadi “Hama Pinjol” di rumah tangga
Di lapangan, pola yang sering muncul mirip. Orang meminjam kecil untuk menutup kebutuhan mendesak. Lalu tagihan jatuh tempo datang berbarengan dengan biaya yang terasa makin berat. Setelah itu, opsi yang tersisa kerap buruk: gali lubang tutup lubang, meminjam lagi di platform lain, atau menunda bayar sambil berharap ada rezeki.
OJK, lewat aturan teknis terbaru, bahkan menyinggung langsung soal risiko “menumpuk pinjaman” ini. Dalam FAQ resmi SEOJK 19/SEOJK.06/2025, OJK menegaskan bahwa untuk pendanaan konsumtif, penilaian kemampuan bayar memperhitungkan perbandingan kewajiban pembayaran terhadap penghasilan, dengan batas paling tinggi 30 persen sejak tahun 2026. Lebih jauh lagi, pendanaan yang diterima seorang penerima dana tidak dapat lebih dari 3 penyelenggara.
Di titik ini, istilah “Hama Pinjol” bukan hanya soal banyaknya aplikasi. Ia menggambarkan ekosistem yang, jika tak dikendalikan, mendorong kebiasaan berutang jangka pendek tanpa ruang napas. Saat ekonomi keluarga rapuh, guncangan kecil saja cukup membuat cicilan menumpuk. Dan ketika gagal bayar terjadi, tekanan psikologis ikut menumpang.
Kalau pembaca merasa kalimat di atas terdengar keras, lihat bagaimana regulator menata ulang pagar pengaman. OJK kini juga memperketat soal akses aplikasi. Dalam FAQ yang sama, OJK menyebut penyelenggara hanya dapat mengakses kamera, lokasi, dan mikrofon di gawai pengguna. Ini penting, karena salah satu ketakutan publik selama ini adalah penyalahgunaan akses data pribadi.
Angka-angka yang memotret masalah, dari utang sampai pengaduan
Gambaran industri bisa dibaca dari dua sisi: nilai pinjaman yang beredar dan jumlah masalah yang mengalir ke kanal pengaduan.
Pertama, nilai pinjaman. OJK melaporkan outstanding pendanaan fintech P2P lending (pindar) per November 2025 sebesar Rp94,85 triliun. Angka ini menunjukkan betapa besar peran pinjaman digital dalam kebutuhan dana masyarakat.
Kedua, risiko dan keluhan. Di rilis resmi OJK yang membahas kondisi stabilitas sektor keuangan dan kerja Satgas PASTI, terdapat data yang sulit diabaikan. Sepanjang 1 Januari 2025 sampai 31 Desember 2025, OJK menerima 26.220 pengaduan terkait entitas ilegal, dan dari jumlah itu 21.249 pengaduan mengenai pinjaman online ilegal.
Pada periode yang sama, OJK juga mencatat dari sisi layanan konsumen melalui APPK, ada 56.620 pengaduan, dengan 21.886 pengaduan berasal dari industri financial technology.
Lalu, bagian yang sering membuat publik bertanya: “Sebenarnya berapa banyak pinjol ilegal yang sudah dibereskan?” OJK menyebut Satgas PASTI menemukan dan menghentikan 2.263 entitas pinjaman online ilegal sepanjang 2025.
Angka ini tidak otomatis berarti masalah selesai. Ia justru menegaskan satu hal: pinjol ilegal itu adaptif. Diblokir hari ini, bisa muncul besok dengan wajah baru.
Di sisi kualitas kredit, OJK juga melaporkan kenaikan risiko. Dalam rilis resmi, TWP90 (tingkat wanprestasi di atas 90 hari) untuk pindar mencapai 4,33 persen pada November 2025, naik dibanding bulan sebelumnya yang tercatat 3,79 persen.
Bagi pembaca awam, ini artinya sederhana: semakin banyak peminjam yang telat bayar cukup lama. Di belakang statistik itu ada cerita yang tidak kecil: gaji yang tidak cukup, usaha kecil yang sepi, atau salah hitung kemampuan bayar.
Ini yang berubah: rem baru OJK dan perang terhadap pinjol ilegal
Ini yang perlu dicermati. Dalam beberapa tahun terakhir, OJK tidak hanya mengeluarkan imbauan, tetapi mengencangkan aturan main.
Regulasi kunci yang jadi rujukan terbaru adalah SEOJK 19/SEOJK.06/2025 tentang penyelenggaraan LPBBTI, berlaku sejak 31 Juli 2025.
Di dokumen FAQ resminya, OJK menekankan beberapa pagar pengaman yang langsung menyentuh pengalaman pengguna. Dua yang paling “mengubah permainan” menjelang 2026 adalah batas rasio kewajiban bayar maksimal 30 persen dari penghasilan dan pembatasan pinjaman maksimal dari 3 platform.
Di saat bersamaan, Satgas PASTI terus mengejar ekor pinjol ilegal. Dalam rilis OJK, Satgas PASTI juga melaporkan upaya pemblokiran 2.422 nomor kontak pihak penagih (debt collector) pinjol ilegal kepada Kementerian Komunikasi dan Digital RI sepanjang 2025.
Perubahan nama kementerian ini penting dicatat karena publik sering masih menyebut Kominfo, sementara dalam rilis OJK sudah tertulis Kementerian Komunikasi dan Digital RI.
Wajib Tahu:
Pinjol legal tidak boleh mengakses sembarang data. OJK menyebut akses yang diperkenankan hanya kamera, lokasi, dan mikrofon.
Mulai 2026, “cicilan total” diperhitungkan lebih ketat. Batas pembayaran pokok dan manfaat ekonomi terhadap penghasilan ditetapkan paling tinggi 30 persen.
Satu orang tidak boleh menumpuk pinjaman di banyak aplikasi berizin. OJK menyebut pendanaan tidak dapat lebih dari 3 penyelenggara.
Skala pinjol ilegal masih raksasa. OJK menyatakan 2.263 entitas pinjol ilegal dihentikan sepanjang 2025, tetapi pengaduan pinjol ilegal juga menembus 21.249 laporan.
Jumlah penyelenggara berizin juga jelas datanya. Per 30 November 2025 ada 95 penyelenggara LPBBTI yang berizin menurut direktori OJK.
Di level global, isu “kredit digital yang memudahkan sekaligus berisiko” bukan cerita Indonesia saja. Laporan Bank Dunia tentang responsible digital credit menekankan pentingnya perlindungan konsumen karena kredit digital dapat menyasar kelompok rentan jika desain produk dan mekanisme penagihannya tidak bertanggung jawab.
BIS juga menyoroti tantangan pengawasan kredit ritel non-bank di era digital, termasuk soal penilaian kelayakan, biaya yang tidak transparan, serta mekanisme komplain yang lemah bila tidak diatur dengan ketat.
Apa artinya untuk Indonesia, dan apa yang perlu dicermati 2026
Apa artinya untuk Indonesia, secara konkret?
Pertama, peminjam akan makin sering “ditanya kemampuan bayarnya”. Jika aturan 30 persen benar-benar diterapkan konsisten sejak 2026, pinjol berizin harus menilai pendapatan dan total kewajiban calon peminjam lebih ketat. Ini berpotensi menekan praktik “asal cair”, tetapi juga bisa membuat sebagian orang yang sedang terdesak justru lari ke pinjol ilegal. Celah ini yang harus ditutup lewat literasi dan penegakan.
Kedua, perang tidak lagi cuma soal aplikasi, tapi juga nomor dan jalur penagihan. Data OJK tentang ribuan nomor penagih yang diajukan untuk diblokir menunjukkan medan tempur pindah ke ruang komunikasi. Masyarakat sering tidak berhadapan dengan “aplikasi”, melainkan dengan telepon dan chat yang agresif.
Ketiga, angka risiko gagal bayar yang naik perlu jadi alarm. TWP90 4,33 persen pada November 2025 bukan sekadar indikator industri. Ia memberi sinyal bahwa sebagian rumah tangga sedang menahan beban. Jika ekonomi melambat, tekanan bisa makin terasa di segmen pinjaman kecil yang tersebar luas.
Ini yang perlu dicermati untuk pembaca: jangan menilai “Hama Pinjol” hanya dari banyaknya iklan pinjaman. Ukur dari tiga hal yang bisa dicek sendiri. Legalitas penyelenggara, batas kemampuan bayar pribadi, dan kebiasaan menumpuk pinjaman di beberapa tempat sekaligus. Rem OJK menuju 2026 memang makin tegas, tetapi pinjol ilegal bergerak memanfaatkan kelengahan.
OJK sudah menyediakan jalur verifikasi, dan direktori resmi menyebut jumlah penyelenggara berizin beserta imbauan untuk mengecek melalui Kontak OJK 157 dan kanal WhatsApp resminya.
Di atas kertas, pagar makin tinggi. Di lapangan, “hama” biasanya mencari celah yang paling kecil: kebutuhan mendesak, malu bercerita, dan kebiasaan mengambil keputusan cepat saat panik.
Yang kemungkinan terjadi berikutnya, bila merujuk arah kebijakan OJK dan data pengaduan 2025, adalah dua hal berjalan paralel: pengetatan kepatuhan untuk penyelenggara berizin, dan operasi pemutusan akses bagi pinjol ilegal yang terus muncul dengan identitas baru. Pertarungan itu tidak akan selesai dalam satu musim. Tetapi untuk publik, ada langkah paling dasar yang bisa mencegah kerusakan sejak awal: cek legalitas, hitung napas cicilan, dan jangan pernah menganggap “cepat cair” sebagai jalan keluar tanpa biaya.
Hobi Games ?