
Pusat Focus – Panggung industri asuransi jiwa memasuki 2026 dengan dua jam alarm yang berbunyi bersamaan. Yang pertama adalah syariah, semakin besar pasarnya, semakin keras tuntutan kemandiriannya. Yang kedua adalah modal, karena regulator mematok tahapan ekuitas minimum dan tenggat yang tidak bisa dianggap “nanti dulu”.
Di titik itu, frasa “Modal Asuransi Life” mendadak relevan bukan cuma sebagai judul konten bisnis, tetapi sebagai ujian nyata: seberapa siap perusahaan asuransi jiwa mengunci pertumbuhan tanpa mengorbankan kesehatan keuangan dan perlindungan konsumen.
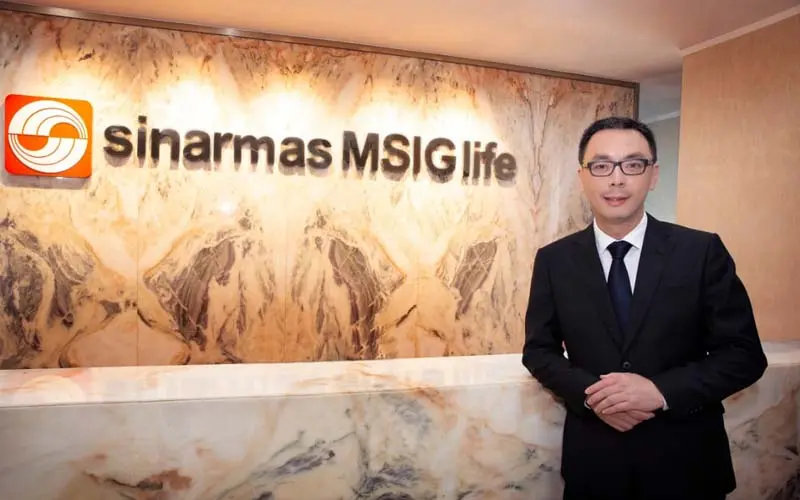
Di Indonesia, salah satu contoh yang sedang dibaca publik adalah langkah PT MSIG Life Insurance Indonesia Tbk (MSIG Life). Perusahaan ini dalam beberapa paparan dan pemberitaan menjelaskan fokus penguatan bisnis, sambil tetap mendorong pengembangan produk syariah di tengah proses pemisahan unit usaha syariah (spin-off) yang wajib dituntaskan sesuai aturan.
Yang perlu dicatat pembaca sejak awal: tidak semua detail rencana 2026 memiliki dokumen primer yang terbuka lengkap untuk publik. Ada materi yang muncul lewat pemberitaan dan rangkuman media. Jika bagian tertentu belum bisa dikunci dari sumber primer, akan saya tulis apa adanya. Ada detail yang baru kebuka lebih terang di bagian tengah, terutama soal tenggat regulasi dan angka ekuitas minimum yang menjadi “gerbang” sebelum ekspansi bisa disebut aman.
2026 bukan sekadar tahun ekspansi, tapi tahun kepatuhan dan modal
OJK mewajibkan pemisahan unit usaha syariah pada perusahaan asuransi dan reasuransi melalui POJK Nomor 11 Tahun 2023. Dalam regulasi itu, industri diarahkan agar entitas syariah berdiri lebih mandiri, tidak lagi bergantung pada “ruang mesin” konvensional, dengan ketentuan dan tahapan yang diatur dalam peraturan tersebut. (POJK ini menjadi rujukan utama kerangka spin-off).
Pada saat yang sama, ada tekanan lain yang lebih teknis namun dampaknya luas: ekuitas minimum. Dalam FAQ POJK Nomor 23 Tahun 2023, OJK memaparkan ketentuan ekuitas minimum tahap pertama yang harus dipenuhi paling lambat 31 Desember 2026, antara lain sebesar 250 miliar rupiah untuk perusahaan asuransi dan 100 miliar rupiah untuk perusahaan asuransi syariah (serta besaran lain untuk reasuransi). Ini bukan angka hiasan, karena ekuitas minimum menentukan apakah sebuah perusahaan punya bantalan cukup saat klaim naik, pasar bergejolak, atau biaya medis melonjak.
OJK juga memberi gambaran posisi industri terbaru. Dalam siaran pers RDKB Desember 2025 yang diterbitkan 9 Januari 2026, OJK menyebut pemantauan pemenuhan peningkatan ekuitas tahap pertama pada 2026. Berdasarkan laporan bulanan per November 2025, ada 115 perusahaan asuransi dan reasuransi dari total 144 perusahaan (79,86 persen) yang sudah memenuhi jumlah minimum ekuitas yang dipersyaratkan pada 2026.
Artinya jelas: 2026 adalah tahun seleksi alam. Modal Asuransi Life, kalau mau dipakai sebagai istilah sederhana, adalah gabungan antara strategi bisnis dan kemampuan memenuhi pagar regulator.
Modal Asuransi Life versi MSIG Life: lima fokus yang ditaruh di depan
Dalam konteks MSIG Life, lima strategi yang sering muncul dalam paparan publik disampaikan sebagai paket untuk menggenjot hasil jasa asuransi. Media Asuransi menuliskan lima langkah utama yang disebut oleh pihak perusahaan, dengan poin yang berurutan: penguatan bisnis ritel lewat kanal distribusi (keagenan dan bancassurance), pengembangan kanal distribusi digital, pengembangan produk baru yang inovatif dan relevan, perbaikan bauran produk yang lebih sehat dan bernilai tambah, serta penguatan fungsi pengendalian internal dan manajemen risiko agar pertumbuhan lebih berkualitas dan berkelanjutan.
Di awal 2026, rangkuman media juga mengaitkan fokus serupa dengan agenda pengembangan syariah. Namun, untuk bagian ini ada keterbatasan akses pada sumber primer tertentu yang berada di belakang pembatas akses. Karena itu, saya memilih mendasarkan uraian strategi pada sumber yang bisa dibuka penuh, lalu mengaitkannya dengan langkah syariah yang terdokumentasi lewat rilis produk, pemberitaan media kredibel, dan dokumen regulator.
Wajib Tahu:
OJK menargetkan pemenuhan ekuitas minimum tahap pertama pada 2026, dan per November 2025 tercatat 79,86 persen perusahaan sudah memenuhi syarat itu.
Ekuitas minimum tahap pertama paling lambat 31 Desember 2026, dengan angka 250 miliar rupiah untuk asuransi dan 100 miliar rupiah untuk asuransi syariah (sesuai FAQ POJK 23/2023).
MSIG Life melalui pemberitaan paparan publik menyebut lima strategi, termasuk penajaman keagenan, bancassurance, dan kanal digital sebagai mesin pertumbuhan.
Produk syariah SALAMAH (Smile Plan Maxima Syariah) memuat fitur wakaf hingga 45 persen dari santunan asuransi, dengan pilihan masa perlindungan dan masa bayar tertentu yang ditetapkan dalam informasi produk.
Kalau pembaca bertanya, “Kenapa lima strategi itu penting?” jawabannya sederhana. Di industri asuransi, pertumbuhan premi tanpa kontrol risiko bisa menjadi bumerang. Dan saat pasar menuntut produk syariah makin variatif, perusahaan tidak boleh hanya menambah katalog. Mereka harus memastikan sistem klaim, manajemen risiko, dan modal tetap kuat.
Ini yang berubah, dan ini yang perlu dicermati: pada fase 2026, bisnis asuransi jiwa tidak cukup mengandalkan distribusi dan marketing. Pagar modal dan tata kelola menjadi faktor penentu apakah ekspansi akan berumur panjang, atau justru memaksa konsolidasi.
Syariah jadi jalur pertumbuhan, tapi spin-off membuatnya lebih “serius”
MSIG Life sudah memperkenalkan produk syariah baru yang cukup menonjol di pasar, yakni Smile Plan Maxima Syariah (SALAMAH). Dalam pemberitaan Media Asuransi pada 24 Oktober 2025, produk ini dipasarkan lewat jalur keagenan dan menawarkan santunan asuransi 100 persen saat peserta tutup usia atau tetap hidup hingga akhir masa perlindungan. Disebut juga ada fleksibilitas masa perlindungan 18 tahun, 30 tahun, 55 tahun, atau 60 tahun, serta opsi masa bayar 3 tahun, 5 tahun, atau 10 tahun. Ada fitur wakaf yang memungkinkan penyaluran hingga 45 persen dari santunan asuransi.
Dokumen informasi produk di situs MSIG Life memperkuat detail produk tersebut, sehingga bagian ini tidak sekadar bersandar pada klaim media, tetapi juga ada jejak dokumen produk resmi.
Di level korporasi, proses spin-off juga sudah masuk fase konkret. Kontan menulis bahwa MSIG Life resmi memisahkan Unit Usaha Syariah (UUS) dengan mendirikan perusahaan baru bernama PT MSIG Sharia Life Insurance Indonesia, mengacu pada kerangka UU Perasuransian dan POJK 11 Tahun 2023.
Di sinilah “Modal Asuransi Life” mengambil bentuk yang paling nyata. Produk boleh inovatif, distribusi boleh agresif, tetapi struktur perusahaan syariah yang terpisah menuntut kesiapan sistem, perizinan, portofolio, dan ekuitas yang selaras dengan aturan.
Sementara itu, OJK juga menyampaikan bahwa proses spin-off UUS di industri masih berjalan. Dalam pemberitaan Media Asuransi, OJK menyebut ada enam UUS yang sedang berproses, dengan batas waktu pelaksanaan paling lambat hingga akhir 2026 sesuai POJK 11 Tahun 2023.
Apa artinya untuk Indonesia: nasabah, industri, dan arah produk 2026
Dampak paling dekat untuk pembaca Indonesia bukan cuma “produk baru apa”. Dampaknya ada di tiga lapisan.
Pertama, pilihan produk. Dorongan syariah yang makin serius membuat produk tidak lagi sekadar versi konvensional yang “dibungkus syariah”. Contohnya SALAMAH yang menonjolkan fitur wakaf, sesuatu yang relevan untuk sebagian keluarga yang ingin proteksi sekaligus nilai filantropi.
Kedua, struktur layanan. Spin-off berarti unit syariah bergerak menuju entitas terpisah. Bagi nasabah, hal penting yang perlu dipantau adalah komunikasi perusahaan terkait pengalihan portofolio, layanan cabang, kanal pembayaran, sampai tata cara klaim. Kontan menulis bahwa melalui pemisahan, operasi dan perizinan yang sebelumnya melekat pada UUS beralih ke entitas baru, termasuk rencana pemindahan layanan syariah dan hak-kewajiban terkait.
Ketiga, peta industri. Dengan ekuitas minimum yang harus dipenuhi per 31 Desember 2026, perusahaan yang “modalnya pas-pasan” bisa memilih beberapa jalur: menambah modal, mencari investor, merger, atau menata ulang bisnis. OJK sendiri sudah memantau pemenuhan tahap pertama, dan angka 79,86 persen per November 2025 adalah sinyal bahwa mayoritas sudah bergerak, tetapi tidak semuanya aman.
Lalu, apa yang kemungkinan terjadi berikutnya?
Jika membaca arah regulator dan langkah korporasi yang sudah berjalan, 2026 akan diisi dua agenda besar. Pertama, percepatan pemenuhan ekuitas dan penguatan tata kelola (terutama pengendalian internal dan risk management). Kedua, pendalaman produk syariah yang lebih beragam, karena entitas syariah yang berdiri sendiri perlu membangun portofolio dan basis nasabah agar skala ekonominya masuk.
Bagi MSIG Life, “Modal Asuransi Life” yang paling menentukan bukan cuma strategi distribusi atau digital. Kuncinya ada pada konsistensi eksekusi: produk syariah harus bertumbuh, spin-off harus rapi, dan tata kelola harus mampu menjaga reputasi ketika industri sedang disorot ketat.
Hobi Games ?