Dari Layar Bursa ke Meja Jaksa, Kasus Transaksi Semu Saham SWAT Masuk Babak Baru

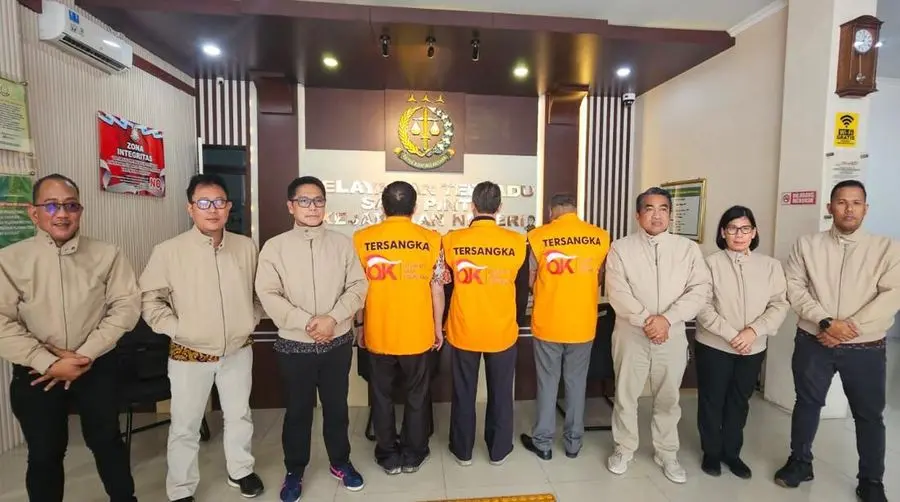
Pusat Focus – Kamis sore, 15 Januari 2026, kabar itu jatuh ke pasar seperti bunyi palu yang telak. Otoritas Jasa Keuangan menyerahkan tersangka dan barang bukti perkara tindak pidana pasar modal terkait dugaan transaksi semu saham PT Sriwahana Adityakarta Tbk, emiten berkode SWAT (Saham SWAT), kepada Jaksa Penuntut Umum di Kejaksaan Negeri Boyolali.
Mengapa penting sekarang? Karena ini bukan lagi sekadar “saham digoreng” yang jadi bahan obrolan pelaku pasar. Ini sudah masuk jalur pidana. OJK menyebut berkas perkara sudah dinyatakan lengkap atau P-21, lalu Tahap II (penyerahan tersangka dan barang bukti) dilakukan pada Selasa, 13 Januari 2026.
Dampak terdekat untuk pembaca Indonesia ada dua. Pertama, sinyal tegas bahwa kasus manipulasi di bursa tidak berhenti di peringatan, suspensi, atau notasi. Kedua, ini mengingatkan investor ritel bahwa “ramai transaksi” tidak selalu berarti sehat. Ada detail yang baru dibuka lebih gamblang di tengah cerita: bagaimana pola transaksi itu dibangun, seberapa besar porsinya di pasar reguler, dan mengapa angka-angkanya bikin dahi berkerut.
Fakta kuncinya ada pada nilai transaksi yang disebut OJK dalam temuan penyidik: Rp230.892.423.600 atau sekitar Rp230,89 miliar rupiah. Angka itu terkait transaksi melalui rekening efek pihak nominee dalam periode yang disorot penyidikan.
OJK limpahkan perkara, dari pengawasan ke penegakan pidana
Menurut keterangan resmi yang juga diberitakan ANTARA, OJK menyelesaikan penyidikan tindak pidana pasar modal berupa transaksi semu atau menyesatkan atas perdagangan saham SWAT dan melimpahkan berkas perkara ke Jaksa Penuntut Umum.
Kepala Departemen Literasi, Inklusi Keuangan dan Komunikasi OJK, M. Ismail Riyadi, menjelaskan konstruksi perkara ini berkaitan dengan dugaan transaksi saham SWAT yang dilakukan secara bersekongkol dengan menggunakan rekening efek pihak nominee melalui sembilan perusahaan efek. Tujuannya, kata OJK, membentuk gambaran semu mengenai harga saham SWAT di Pasar Reguler.
Ada satu poin yang patut dicatat. OJK dan pemberitaan media tidak memuat identitas tersangka secara rinci pada materi yang dipublikasikan hari ini. Maka, publik baru bisa menunggu pembuktian di tahap penuntutan dan persidangan untuk melihat aktor, peran, serta aliran transaksi secara lebih terang.
Dari sisi hukum, OJK menyebut pasal yang digunakan bukan pasal “administratif”. Penyidik menyimpulkan dugaan tindak pidana pasar modal sebagaimana Pasal 91 dan/atau Pasal 92 juncto Pasal 104 Undang-Undang Nomor 8 Tahun 1995 tentang Pasar Modal, dengan ancaman pidana penjara paling lama 10 tahun dan denda paling banyak Rp15 miliar rupiah.
Kronologi 2018: nominee, sembilan sekuritas, dan pola yang “mendorong harga”
Perkara yang kini sampai di kejaksaan terjadi pada rentang Juni hingga Juli 2018, persis di masa awal SWAT baru melantai di bursa. Dalam uraian OJK, pola transaksi yang diduga digunakan berlangsung pada 8 Juni sampai 5 Juli 2018.
Dalam periode itu, OJK menyebut transaksi melalui rekening nominee memunculkan:
pertemuan transaksi sebanyak 60.121 kali atau sekitar 10,0 persen,
volume transaksi 639.778.200 saham atau 14,7 persen,
nilai transaksi Rp230.892.423.600 atau 13,3 persen.
Angka-angka itu penting karena memberi gambaran bahwa “porsi transaksi” yang disorot bukan recehan yang lewat begitu saja. Ketika porsi pertemuan transaksi sudah menyentuh sekitar 10,0 persen dan volume 14,7 persen (dalam konteks yang dipaparkan OJK), narasinya berubah dari dugaan kecil menjadi pola yang cukup dominan untuk memengaruhi persepsi pasar.
OJK juga menyinggung karakter pola: dominasi transaksi, pertemuan transaksi, inisiator beli untuk menaikkan harga, serta buying market impact. Itu istilah yang, dalam bahasa bursa sehari-hari, sering diringkas menjadi “dibikin kelihatan hidup” lalu harga terdorong. Namun OJK tidak menyederhanakan menjadi istilah gaul. OJK menempatkannya sebagai pola yang diduga menciptakan gambaran semu atau menyesatkan.
Kalau Anda bertanya, “kenapa baru sekarang?” jawabannya tidak bisa dipaksa jadi satu kalimat. Proses penyidikan pasar modal biasanya menuntut konstruksi data transaksi, jejak rekening, korelasi akun, sampai koordinasi antar-aparat. Yang bisa dipastikan dari dokumen publik hari ini hanyalah: berkas dinyatakan lengkap (P-21) dan Tahap II dilakukan 13 Januari 2026.
Apa artinya untuk Indonesia, terutama investor ritel dan disiplin bursa
Pertama, ini mempertegas bahwa pasar modal Indonesia sedang menguji otot penegakan hukum, bukan cuma pengawasan. Ketika kasus masuk pidana dan tersangka diserahkan ke JPU, efeknya biasanya merambat ke tiga lapis: pelaku, perusahaan efek dan pihak terkait, lalu ke perilaku investor.
Kedua, bagi investor ritel, kasus ini menggarisbawahi satu pelajaran lama yang sering diabaikan saat layar hijau menggoda: frekuensi besar tidak otomatis berarti minat organik. Dalam perkara SWAT, yang dipersoalkan justru “gambaran semu” yang dibentuk lewat persekongkolan dan penggunaan nominee, menurut OJK.
Ketiga, ini terkait langsung dengan kualitas kepercayaan. Indonesia mendorong pendalaman pasar, memperluas basis investor, dan mengajak masyarakat masuk investasi. Satu kasus manipulasi yang naik kelas ke pidana bisa menimbulkan dua reaksi sekaligus: ada yang cemas, ada juga yang justru merasa lebih aman karena regulator menunjukkan taring. Dari sisi sentimen, inilah alasan angle “waspada” jadi yang paling kuat: waspada pada pola, tetapi juga waspada dalam membaca sinyal penegakan.
Di titik ini, “ini yang perlu dicermati” oleh investor:
pasar modal bekerja dengan persepsi. Begitu sebuah saham terseret isu penegakan hukum, volatilitas bisa muncul bukan karena fundamental hari ini, tetapi karena ekspektasi soal proses hukum, reputasi, dan risiko kepatuhan. Untuk SWAT sendiri, informasi harga beredar di platform data pasar. Google Finance menampilkan harga sekitar Rp16 per lembar saham pada pembaruan terakhir yang tercantum di halaman tersebut. Sumber data lain seperti Investing.com juga menampilkan harga di level serupa pada pembaruan pertengahan Januari 2026.
Namun penting dijaga agar tidak melompat pada kesimpulan harga “pasti” bergerak ke arah tertentu karena perkara ini. Hubungan sebab-akibat harga saham dan proses hukum tidak selalu lurus. Banyak faktor lain, mulai dari likuiditas, status perdagangan, hingga kepatuhan pelaporan.
Wajib Tahu:
Perkara yang kini masuk tahap penuntutan merujuk transaksi 8 Juni sampai 5 Juli 2018, bukan kejadian baru di 2026.
OJK menyebut penggunaan rekening nominee melalui sembilan perusahaan efek sebagai bagian dari dugaan skema.
Skala temuan yang disampaikan OJK mencakup 60.121 kali pertemuan transaksi dan nilai Rp230,89 miliar rupiah (sesuai angka rinci dalam keterangan).
Ancaman pidana dalam UU Pasar Modal yang dirujuk OJK adalah penjara paling lama 10 tahun dan denda paling banyak Rp15 miliar rupiah.
Secara profil, SWAT adalah PT Sriwahana Adityakarta Tbk, perusahaan kemasan berbasis kertas, dengan informasi korporasi yang dipublikasikan di situs resmi perusahaan.
Keempat, konteks kedisiplinan bursa. Di luar kasus pidana 2018, riwayat kepatuhan emiten pada kewajiban pasar juga sering menjadi perhatian investor. Pada 9 September 2024, misalnya, BEI disebut mencabut suspensi saham SWAT setelah perusahaan memenuhi kewajiban terkait laporan keuangan interim per 31 Maret 2024. Lalu dalam data papan pemantauan khusus per 31 Mei 2024, SWAT tercatat masuk daftar saham di papan pemantauan khusus dengan kriteria tertentu, menurut laporan berbasis data bursa yang diberitakan Kontan.
Poin ini bukan untuk mencampuradukkan perkara pidana 2018 dengan isu kepatuhan pelaporan di tahun lain. Ini untuk menjelaskan kenapa investor ritel sering “ketemu” saham seperti SWAT dalam dua percakapan sekaligus: percakapan volatilitas harga dan percakapan disiplin pasar.
Langkah berikutnya, dan apa yang mungkin terjadi setelahnya
Dengan Tahap II sudah dilakukan pada 13 Januari 2026, bola kini ada di tangan penuntut umum. Dari pengalaman penanganan perkara pidana, fase berikutnya biasanya berisi penyusunan dakwaan, pelimpahan ke pengadilan, lalu persidangan. Publik akan menunggu dua hal: siapa saja yang benar-benar didakwa, dan bagaimana jaksa membuktikan unsur “menciptakan gambaran semu atau menyesatkan” lewat rangkaian transaksi.
OJK menegaskan koordinasi dengan aparat penegak hukum untuk memastikan proses berjalan profesional, transparan, dan akuntabel. Kalimat ini terdengar formal, tapi di pasar modal, dampaknya praktis: pelaku pasar biasanya membaca ini sebagai sinyal bahwa penegakan akan berlanjut, bukan kasus satu kali.
Untuk investor, strategi yang paling waras hari ini bukan menebak vonis, melainkan membaca risiko. Cermati keterbukaan informasi emiten, status perdagangan di bursa, dan perkembangan perkara lewat sumber resmi. Jika Anda memegang Saham SWAT atau mengintip saham-saham berlikuiditas tipis yang mudah digerakkan, disiplin paling sederhana sering jadi penyelamat: pahami kenapa Anda membeli, kapan Anda keluar, dan jangan menjadikan “ramai” sebagai satu-satunya alasan.
Sementara bagi pasar modal Indonesia, babak ini menunjukkan dua sisi yang berjalan beriringan. Ada luka lama dari periode 2018 yang sekarang dibuka lagi di meja hukum. Ada juga peluang untuk memperkuat kepercayaan publik, karena kasus manipulasi tidak dibiarkan tenggelam. Dan untuk Saham SWAT, cerita yang dulu bergulir di layar perdagangan kini masuk halaman baru, halaman yang dibaca jaksa dan hakim, bukan hanya trader.
Sumber : OJK.ID