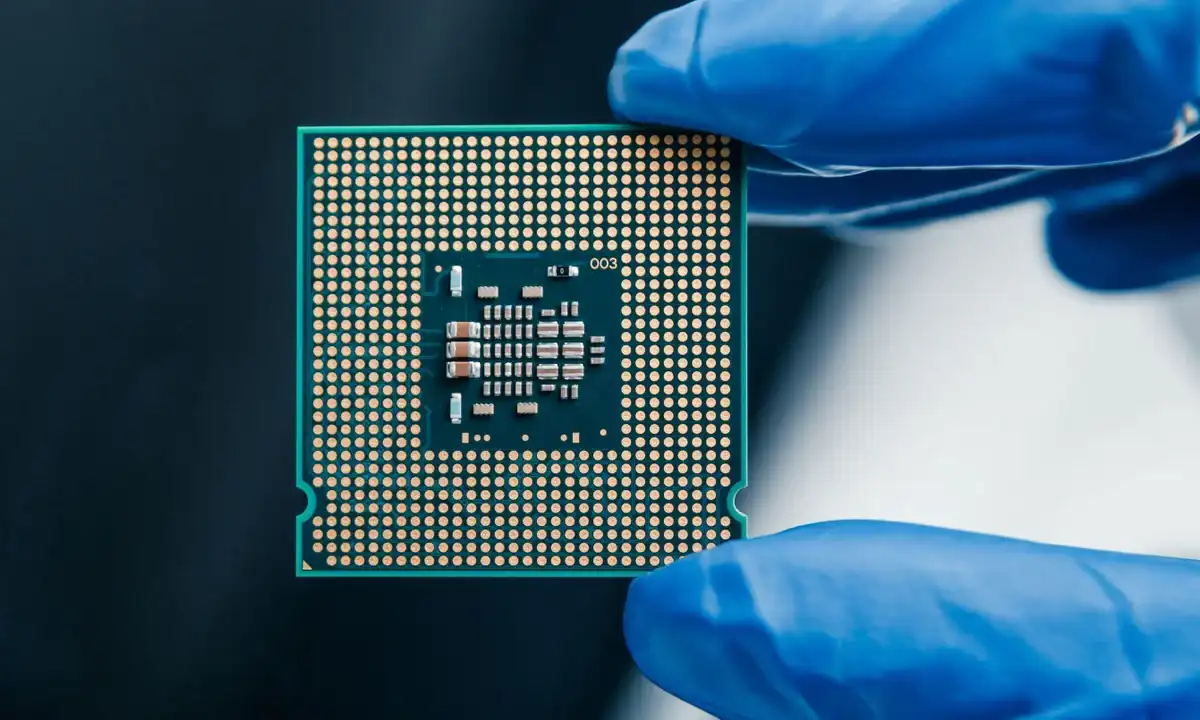

Pusat Focus – Ada momen ketika dunia industri terasa seperti antrean panjang di pintu yang sama. Begitu satu komponen seret, pabrik lain ikut menahan napas. Itu yang kembali terjadi di awal 2026, saat isu Krisis Chip mencuat lagi, kali ini dengan wajah yang sedikit berbeda: bukan cuma soal chip untuk mobil atau konsol gim, melainkan soal memori dan “kemasan” chip untuk mesin kecerdasan buatan.
Pagi ini, 13 Januari 2026, Korea Selatan memberi sinyal yang sulit diabaikan. SK hynix mengumumkan investasi 19 triliun won untuk membangun pabrik advanced chip packaging baru. Nilainya sekitar 12,9 miliar dolar AS. Jika dikonversi kasar dengan kurs yang disebut Reuters (1 dolar AS sekitar 1.472,83 won), angkanya setara kira kira 217 triliun rupiah, dengan catatan kurs rupiah bergerak setiap hari. Bukan angka kecil, apalagi langkahnya cepat: konstruksi dimulai April 2026, ditargetkan rampung akhir 2027. Sasarannya jelas, memenuhi permintaan memori untuk AI, terutama high bandwidth memory (HBM).
Mengapa ini penting sekarang. Karena gelombang AI sedang mengubah definisi “kelangkaan chip”. Dampaknya juga terasa dekat untuk Indonesia, dari harga ponsel dan laptop yang sensitif terhadap biaya komponen, sampai pasokan server untuk data center yang menjadi tulang punggung layanan digital. Ada satu detail krusial yang baru terlihat jelas di bagian tengah cerita ini: yang sesak bukan hanya lini produksi wafer, tetapi juga rantai “belakang pabrik” yang menentukan chip bisa dipasang dan bekerja pada kecepatan AI.
Korea bergerak cepat: investasi 19 triliun won di Cheongju
Di Cheongju, Provinsi Chungcheong Utara, SK hynix akan membangun fasilitas packaging yang mereka sebut P&T7. Korea Times menyebut lokasi proyek berada di kawasan industri dengan rencana konstruksi mulai April 2026 dan target selesai akhir 2027. Reuters menguatkan nominal investasi 19 triliun won, serta konteksnya: lonjakan kompetisi AI mendorong permintaan memori AI dan membuat perusahaan harus merespons lebih agresif.
Ini bukan sekadar menambah gedung. Advanced packaging adalah bagian yang makin menentukan karena AI modern membutuhkan jalur data sangat cepat, konsumsi listrik efisien, dan kepadatan komponen tinggi. HBM adalah salah satu jantungnya. Reuters juga menulis SK hynix menjadi pemasok utama HBM untuk Nvidia, dan mengutip data Macquarie Equity Research bahwa pangsa HBM SK hynix tahun lalu mencapai 61 persen, diikuti Samsung 19 persen dan Micron 20 persen.
Narasinya terasa sederhana, tapi tajam. Saat dunia berbicara soal Krisis Chip, Korea tidak menunggu pasar “tenang”. Mereka memilih menambah kapasitas di titik yang sedang jadi bottleneck.
Kita juga perlu jujur membaca konteks globalnya. Krisis Chip kali ini tidak selalu berarti semua jenis chip kosong di pasaran. Yang sedang ketat justru segmen bernilai tinggi yang diburu data center AI. TSMC, misalnya, diperkirakan mencatat lonjakan laba dan kapasitas 3 nanometer yang terpakai penuh, didorong permintaan AI, menurut Reuters pada 12 Januari 2026. Pada 7 Januari 2026, Reuters juga melaporkan Samsung memproyeksikan laba operasional kuartal IV 2025 melonjak, dengan catatan pasar memori yang ketat dan permintaan AI yang kuat.
Kenapa pasokan semikonduktor kembali ketat
Satu kata kuncinya: AI. Namun penjelasannya tidak sesingkat itu.
Dalam rantai semikonduktor, ada beberapa simpul yang bisa macet. Produksi wafer di foundry dan lini memori di pabrik chip adalah satu sisi. Sisi lain yang sering luput dari pembicaraan publik adalah proses packaging, testing, dan integrasi memori berkecepatan tinggi agar bisa “nyambung” dengan GPU atau akselerator AI. Di sinilah keputusan SK hynix jadi relevan.
Data industri juga memberi gambaran skala gelombang. World Semiconductor Trade Statistics (WSTS) pada rilis prakiraan Desember 2025 memperkirakan pasar semikonduktor global pada 2026 tumbuh lebih dari 25 persen dan mendekati 975 miliar dolar AS, dengan Memory dan Logic diproyeksikan memimpin pertumbuhan. Semiconductor Industry Association (SIA) merujuk prakiraan WSTS itu dan menyebut proyeksi penjualan global 2026 berada di kisaran 975,4 miliar dolar AS. Di sisi belanja pabrik, SEMI memproyeksikan belanja peralatan fab 300 milimeter menembus 107 miliar dolar AS pada 2025 dan naik lagi pada 2026, serta menekankan dorongan investasi dari AI.
Itu angka makro. Di lapangan, dampaknya sering muncul sebagai “waktu tunggu” yang memanjang, kontrak pasokan yang diperebutkan, lalu harga komponen yang naik diam diam sebelum akhirnya terasa di ritel.
Wajib Tahu:
SK hynix mengumumkan investasi 19 triliun won untuk pabrik advanced chip packaging, mulai dibangun April 2026 dan ditargetkan selesai akhir 2027. (Reuters, Korea Times)
Reuters mengutip data Macquarie Equity Research: pangsa pasar HBM SK hynix tahun lalu 61 persen, Samsung 19 persen, Micron 20 persen. Ini memberi gambaran betapa terkonsentrasinya pasokan komponen kunci AI.
WSTS memproyeksikan pasar semikonduktor global 2026 mendekati 975 miliar dolar AS, dengan Memory dan Logic memimpin pertumbuhan. (WSTS, SIA)
SEMI memproyeksikan belanja peralatan fab 300 milimeter naik pada 2026, dipacu pembangunan kapasitas untuk AI dan teknologi terkait. (SEMI)
Reuters melaporkan Samsung memproyeksikan laba kuartal IV 2025 melonjak, seiring permintaan memori untuk AI dan kondisi pasokan yang ketat.
Ini yang berubah, dan ini yang perlu dicermati: Krisis Chip sekarang bukan hanya cerita “pabrik kurang”. Ini juga cerita “pabrik ada, tapi antrian di titik tertentu menumpuk”. Advanced packaging dan HBM membuat rantai pasok jadi lebih spesifik, lebih mahal, dan lebih sulit digantikan.
Apa artinya untuk Indonesia: harga gadget, otomotif, dan data center
Indonesia memang bukan produsen chip kelas dunia, tetapi Indonesia adalah pengguna besar. Kita merakit, mengimpor komponen, membangun data center, mengembangkan layanan digital, dan menjual jutaan perangkat tiap tahun. Ketika Krisis Chip memukul segmen memori dan komponen AI, ada tiga jalur dampak yang paling cepat terasa.
Pertama, biaya perangkat konsumen. Media nasional menyoroti krisis pasokan chip memori yang berpotensi mendorong harga PC dan perangkat lain di 2026, merujuk proyeksi lembaga riset seperti IDC. Klaim kenaikan harga ritel di Indonesia tentu bergantung pada strategi merek dan stok, tetapi arah tekanannya masuk akal: komponen memori dan penyimpanan adalah biaya penting dalam laptop dan ponsel.
Kedua, kebutuhan data center dan infrastruktur AI. Ketika perusahaan global berebut HBM dan paket chip berperforma tinggi, operator data center dan penyedia layanan cloud di kawasan Asia termasuk Indonesia bisa menghadapi lead time lebih panjang atau biaya server yang naik. Reuters pada 2025 menulis Indonesia menyiapkan peta jalan AI untuk menarik investasi dan membangun ekosistem, termasuk kerja sama dengan pemain global. Targetnya besar, tapi realisasinya akan berhadapan dengan kenyataan pasokan komponen.
Ketiga, industri manufaktur yang sensitif pada komponen elektronik. BPS dalam beberapa rilis dan pemberitaan resmi yang mengutip konferensi pers BPS menunjukkan komponen elektronik dan semikonduktor masuk dalam kelompok yang diperhatikan dalam statistik perdagangan. Artinya, sektor ini sudah menjadi bagian dari denyut ekspor dan impor Indonesia. Saat pasokan global terguncang, volatilitasnya bisa menekan biaya produksi atau mengubah jadwal pengiriman.
Ada sisi lain yang sering terlupakan. Ketika negara seperti Korea berani menanam puluhan miliar dolar AS untuk memperkuat rantai pasok, itu bukan semata soal bisnis. Itu juga soal keamanan ekonomi. Indonesia mulai bergerak di level kebijakan. Situs resmi Komdigi pada 11 Juli 2025 memuat kolaborasi Komdigi dan Kementerian Perindustrian, dengan penekanan bahwa sektor semikonduktor penting untuk fondasi industri AI nasional. Tetapi antara “niat kebijakan” dan “pabrik beroperasi”, jaraknya bisa bertahun tahun.
Ini yang perlu dicermati pemerintah dan industri
Ada kecenderungan kita menunggu kabar “Krisis Chip reda” lalu bernapas lega. Masalahnya, pola permintaan teknologi berubah cepat. AI bisa membuat siklus ketat pasokan muncul lagi dan lagi, bergeser dari satu jenis chip ke jenis lain.
Dari kasus SK hynix hari ini, ada tiga pelajaran yang bisa langsung dibaca Indonesia.
Pertama, negara yang punya peta rantai pasok jelas akan menang waktu. Korea memetakan bottleneck, lalu menambah kapasitas di titik yang paling menentukan untuk AI, yaitu packaging dan HBM ecosystem.
Kedua, investasi besar bukan berdiri sendiri. Ia biasanya diikuti insentif, kebijakan industri, kesiapan tenaga kerja, serta kawasan industri yang terhubung ke logistik. ASEAN sendiri sedang mendorong kerangka rantai pasok semikonduktor terintegrasi, tercatat dalam ASEAN Investment Report 2025 dan dokumen kerangka AFISS yang dipublikasikan lembaga terkait.
Ketiga, bagi Indonesia, respons paling realistis dalam jangka dekat bukan langsung membangun foundry tercanggih. Yang lebih masuk akal adalah memperkuat simpul yang bisa ditumbuhkan lebih cepat, misalnya ekosistem perakitan, testing, packaging tertentu, komponen pendukung, serta pengembangan talenta dan kepastian kebijakan investasi. Jika tidak, setiap kali Krisis Chip datang, Indonesia akan kembali menjadi pembeli yang berebut stok.
Untuk beberapa detail, publik masih perlu menunggu kejelasan. Misalnya, apakah investasi SK hynix ini akan mempengaruhi harga kontrak HBM secara langsung pada 2026, atau baru terasa saat pabrik beroperasi penuh setelah 2027. Belum ada pernyataan resmi yang merinci skema harga atau alokasi pasokan untuk pasar tertentu. Yang sudah terang, kapasitas sedang dikejar karena permintaan membengkak.
Dalam beberapa pekan ke depan, fokus pasar akan bergeser ke dua hal: panduan 2026 dari para raksasa chip, serta bagaimana pembeli besar AI mengamankan pasokan memori. Jika perburuan HBM dan kapasitas packaging terus memanas, gelombang Krisis Chip bisa merembet ke harga perangkat dan biaya infrastruktur digital. Indonesia perlu membaca sinyal ini lebih dini, bukan setelah harga sudah terlanjur naik di etalase.
Hobi Games ?